Kritische Defizite Gesetzliche Krankenversicherung: Einige Beispiele für die unzureichende medizinische Versorgung in der gesetzlichen Krankenversicherung.
Einige der Beispiele sind älteren Datums und zeigen so die Defizite zum jeweiligen Zeitpunkt. Die GKV holt punktuell immer mal wieder etwas auf (z.B. Darmspiegelung seit 2019 ab 50), hinkt aber letztlich in vielen Bereichen aus Budgetgründen dem neuesten Stand hinterher. Die Seite wurde zuletzt 2025/2026 um aktuelle medizinische Verfahren ergänzt – von der KI-gestützten Alzheimer-Frühdiagnostik über CAR-T-Zelltherapie bis hin zur schonenden Prostatabehandlung per Ultraschall –, bei denen Privatpatienten wissenschaftlich belegbar besser versorgt sind.
Kritische Defizite Gesetzliche Krankenversicherung
In langjähriger Erfahrung mit den Systemen Gesetzliche Krankenversicherung und Private Krankenversicherung haben wir
eine Reihe von Fällen erlebt, in denen die Art der Krankenversicherung (gesetzlich oder privat) entscheidend war, ob und wie schnell jemand wieder gesund wurde oder nicht!
Denn als GKV Mitglied erhalten Sie gemäß § 12 SGB V nur die Therapie, die „ausreichend, zweckmäßig, wirtschaftlich und notwendig“ ist.
Auch wenn Sie z.B. wg. der Verdienstgrenze (noch) nicht vollständig in die PKV wechseln können, haben Sie die Möglichkeit, annähernd als Privatpatient behandelt zu werden! Wie das funktionieren kann, lesen Sie unter „Kostenerstattung“.
Unsere Kunden empfehlen unsere Beratung in über 6.100 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Defizite Gesetzliche Krankenversicherung – Beispiele
Einige dieser Beispiele stammen aus dem engeren persönlichen Umfeld von Dr. Berndt Schlemann:
Darmkrebs – Vorsorgeuntersuchungen / Darmspiegelung
Ein GKV-versicherter Freund ist mit 53 an Darmkrebs gestorben. In der GKV (und in einfacheren PKV Tarifen, die nur Vorsorge „nach gesetzlich eingeführten Programmen“ erstatten) hätte er damals erst ab 55 (seit 2019 ab 50) Anspruch auf eine Vorsorgeuntersuchung per Darmspiegelung gehabt. Darmkrebs entsteht oft aus zunächst gutartigen Darmpolypen, die ab 40 häufiger auftreten und bei einer Darmspiegelung erkannt und direkt entfernt werden können. Ab dem 40. Lebensjahr kann deshalb eine Darmspiegelung zur Vorsorge sinnvoll sein, deren Kosten durch eine gute PKV übernommen werden. Wäre er privat versichert gewesen und hätte er von dieser Vorsorgemöglichkeit Gebrauch gemacht, wäre er vermutlich noch am Leben!
Mehr zu den Leistungsunterschieden bei Vorsorge und Früherkennung auf unserer Seite Vorsorgeuntersuchungen.
MRT
Ein Bekannter leidet an akuten Rückenschmerzen, ein Bandscheibenvorfall wird vermutet, der Arzt rät zu einem MRT (Magnetresonanztomographie). Als GKV-Versicherter hätte er frühestens in 2 Monaten einen MRT Termin bekommen, die übliche Wartezeit beträgt ca. 4-6 Monate. Mit Hilfe meines Netzwerks ging das zum Glück deutlich schneller. Dabei wird ein Riss im Becken festgestellt, ein „Durchbruch“ wäre jederzeit möglich gewesen und hätte zu schweren Blutungen geführt. Der Patient nimmt wg. Durchblutungsproblemen hoch dosiert den Gerinnungshemmer Markumar, bei einem Durchbruch wäre er möglicherweise verblutet. Zur Veranschaulichung: Wenn ich als Privatpatient morgens in einer der top orthopädischen Praxen Kölns wegen akuter Rückenbeschwerden anrufe, sitze ich eine Stunde später ohne Wartezeit im Behandlungszimmer. Wird dann spontan ein MRT benötigt, entschuldigt man sich, dass ich darauf ausnahmsweise eine halbe Stunde warten muss!
Hier die Mail eines anderen Kunden mit akutem Bandscheibenvorfall:
Ich habe gestern einen Bandscheibenvorfall diagnostiziert bekommen und bin derzeit mindestens eine Woche krankgeschrieben, weil ich sitzen und stehen vermeiden soll. Was bin ich froh, wieder privat versichert zu sein. Montag Orthopäde, Mittwoch MRT, Freitag Orthopäde und Diagnose und Therapiebeginn. Das hätte bei der Kasse mal locker 9 Monate dauern können.
Brustkrebs
Brustkrebs Fall 1: Brust MRT
Eine Patientin klagt schon länger über Brustbeschwerden. Die „klassischen“ Untersuchungsmethoden, deren Kosten die GKV übernimmt (Ultraschall, Röntgen, Mammographie) ergeben keinen pathologischen Befund. Die Frauenärztin rät sicherheitshalber zu einem Brust-MRT. Dieses ist deutlich teurer als die anderen Verfahren, deshalb übernimmt die GKV die Kosten nur in Ausnahmefällen. Erst nach ca. 3 Jahren hat die Patientin ihren GKV Sachbearbeiter endlich „weichgekocht“, dass er ausnahmsweise zustimmt. Der MRT-Befund (erhärtet durch anschließende Biopsie): ein bösartiger Tumor, Brustkrebs! Bei einer PKV versicherten Patientin wäre dies vermutlich schon 3 Jahre früher festgestellt worden – mit entsprechend höherer Überlebenswahrscheinlichkeit!
Brustkrebs Fall 2: Brustultraschall als IGeL Leistung
Lisa-Marie Yilmaz schreibt bei RND am 4.2.2025 Folgendes:
Januar 2024. Wie jedes Jahr hatte ich einen Termin zur Krebsvorsorge in meiner gynäkologischen Praxis. Alle Jahre wieder entschied ich mich in diesem Rahmen für einen Brustultraschall als IGeL (Individuelle Gesundheitsleistungen). Warum ich diese kostenpflichtige Leistung in Anspruch genommen habe? Gute Frage, immerhin gab es in meiner Familie bisher keinen bekannten Fall von Brustkrebs. Außerdem war ich zu diesem Zeitpunkt gerade einmal 39 Jahre alt. Ein Alter, in dem man doch nicht an Brustkrebs erkrankt.
Falsch gedacht! Ein Jahr später weiß ich, dass meine Geschichte ohne die Entscheidung, den Brustultraschall selbst zu bezahlen, anders verlaufen wäre. Und so machte mein Gynäkologe an diesem Tag einen Ultraschall. Er entdeckte ein kleines Fibroadenom in meiner rechten Brust. Nichts Beunruhigendes, dennoch bot er mir an, in ein paar Monaten noch einmal einen Blick darauf zu werfen.
Es ist Anfang Juni, zwei Monate nach meinem 40. Geburtstag. Ich habe das Angebot meines Arztes angenommen, also wieder ein Brustultraschall. Das Fibroadenom war noch da – weiterhin so klein und unauffällig wie im Januar. Alles gut also, dachte ich. Wäre da nicht sein ernster Blick gewesen. Denn auf dem Bildschirm war plötzlich etwas zu sehen, das zum Anfang des Jahres noch nicht da war. Eine halbe Stunde später verließ ich die Praxis mit einer Überweisung zur Mammografie sowie einem Termin zu einer Stanzbiopsie. „Erhöhte Dringlichkeit“ stand auf dem Zettel.
Keine 24 Stunden später folgte die Mammografie, die sich als unauffällig herausstellte. Klingt gut, dachte ich. Außerdem ließ sich gar kein Knoten in meiner Brust ertasten. Also doch falscher Alarm? Leider nein. Heute weiß ich, dass das Karzinom in der Aufnahme von dichtem Drüsengewebe verdeckt wurde und es Tumore gibt, die nicht tastbar sind. Eine Woche später führte mein Gynäkologe dann eine Stanzbiopsie an der Brust durch, um eine Gewebeprobe zu entnehmen. Drei weitere Tage danach kam das Ergebnis: triple-negativer Brustkrebs.
Lisa-Marie Yilmaz hatte Glück und freut sich dank frühzeitiger Erkennung über eine Komplettremission.
Prostatakrebs: mpMRT, PSMA-PET/CT und HIFU
Multiparametrisches MRT (mpMRT) und gezielte Biopsie
Bei der Krebsvorsorge kann Prostatakrebs (die häufigste Krebsform bei Männern) nicht immer sicher erkannt werden. Mit einem multiparametrischen MRT der Prostata (mpMRT) werden dagegen bis zu 90 % der Karzinome entdeckt. Durch die erheblich höhere diagnostische Genauigkeit kann der Urologe den Patienten wesentlich individueller und gezielter behandeln – mit entsprechend höherer Wahrscheinlichkeit, eine Impotenz, Inkontinenz oder beides zu vermeiden.
Die überlegene Genauigkeit ist durch Studien sehr gut belegt: In der 2018 im New England Journal of Medicine publizierten multizentrischen PRECISION-Studie wurden bei mpMRT-geführter Diagnostik bei 38 % der Patienten klinisch signifikante Karzinome gefunden – gegenüber nur 26 % bei der herkömmlichen TRUS-Biopsie (p = 0,005). Gleichzeitig konnte bei 28 % der Männer im MRT-Arm auf eine Biopsie ganz verzichtet werden. Das Deutsche Ärzteblatt und die aktuelle S3-Leitlinie Prostatakarzinom empfehlen das mpMRT daher als Standard vor jeder Erstbiopsie.
Die Kosten liegen bei 500 bis 1.000 EUR (häufig um die 900 EUR) und werden bislang nur von privaten Krankenversicherungen übernommen, nicht jedoch von der GKV – obwohl es die Leitlinie explizit empfiehlt. Eine Ausnahme bildet die AOK Plus in Sachsen für unter 75-Jährige aufgrund einer 2021 abgeschlossenen Sondervereinbarung.
PSMA-PET/CT – präzise Metastasendiagnostik nur für Privatpatienten
Noch einen Schritt weiter geht die PSMA-PET/CT. Das Verfahren macht Prostatakrebszellen und Metastasen mit einem radioaktiv markierten Tracer sichtbar, der sich auf Krebszellen bis zu 1.000-fach häufiger anlagert als auf gesunden Zellen. Die Folge: erheblich präzisere Kenntnis des Ausbreitungsgrades – die Grundlage jeder Therapieentscheidung.
Eine prospektiv randomisierte Studie belegte eine 27 Prozentpunkte höhere Diagnosegenauigkeit der PSMA-PET/CT gegenüber konventioneller Bildgebung: 92 % vs. 65 % Treffsicherheit (p < 0,0001). Eine aktuelle Studie der Universitätsklinik Bonn zeigte darüber hinaus: Eine frühzeitige PSMA-PET/CT hätte die Therapieplanung bei jedem dritten Patienten verändert.
Die GKV erstattet dieses Verfahren nur in engen Ausnahmefällen (Rezidivdiagnostik nach erneutem PSA-Anstieg nach kurativem Eingriff). Für das primäre Staging bei Hochrisiko-Patienten – also genau dann, wenn Therapiestrategie und Wahl zwischen Operation, Bestrahlung oder systemischer Therapie getroffen werden – ist es für GKV-Versicherte keine Kassenleistung. Privatversicherte erhalten es deutlich umfassender erstattet. In der Praxis: Ein GKV-Patient kann die Ausbreitung seines Prostatakrebs mit einer Bildgebung einschätzen lassen, die in bis zu 35 % der Fälle daneben liegt.
HIFU – Prostatakrebs ohne Skalpell und Strahlung behandeln
Neben Operation und Strahlentherapie steht eine weitere Option zur Verfügung: hochintensiver fokussierter Ultraschall (HIFU). Das Verfahren zerstört Tumorgewebe gezielt durch thermische Ablation via gebündelter Ultraschallwellen – ohne Schnitt, ohne Strahlung, kein langer stationärer Aufenthalt. Der Tumor wird per MRT millimetergenau lokalisiert. Schließmuskel und Potenznerven können systematisch geschont werden.
Das klinische Ergebnis: Inkontinenz und Impotenz treten seltener auf als bei offener Operation oder Strahlentherapie. Frankreich hat HIFU 2026 in seinen nationalen Leistungskatalog aufgenommen. In Deutschland ist das Verfahren für GKV-Versicherte keine Kassenleistung: Der G-BA hat sich mit HIFU bislang nicht befasst, weshalb es nicht im Sachleistungssystem der GKV steht – wie ein Urteil des Landessozialgerichts Brandenburg bestätigt. PKV-Versicherte bekommen HIFU als medizinisch notwendige Heilbehandlung erstattet. Kosten: ca. 8.000–12.000 EUR.
Siehe auch Unterschiede GKV zu PKV in der Urologie.
Protonentherapie
Bei Prostatakrebs und einigen anderen Krebsarten hat eine sog. Protonentherapie deutliche Vorteile: bessere Heilungschancen bei geringerer Gesamtstrahlendosis durch wesentlich gezieltere Bestrahlung und kürzere Behandlungsdauer, damit auch weniger Nebenwirkungen wie Harninkontinenz oder erektile Dysfunktion. Die Kosten liegen bei ca. 36.000 EUR. Die GKV übernimmt Protonentherapie in bestimmten Indikationen (insbesondere bei Tumoren in unmittelbarer Nähe strahlensensibler Organe), erfordert in vielen Fällen jedoch eine aufwändige Einzelfallentscheidung und wird nicht selten erst nach Widerspruch bewilligt. Private Krankenversicherer erstatten diese moderne Therapieform in der Regel direkt und ohne Genehmigungsverfahren.
Facettengelenksentzündung an der Wirbelsäule
Anlässlich einer extrem schmerzhaften Wirbelsäulen-Facettengelenksentzündung, die ca. 10 Tage lang nur mit Opioiden erträglich war, konnte ich (Dr. Berndt Schlemann) die Segnungen meiner PKV am eigenen Leib erleben.
Bei meinem privat abrechnenden Kölner Wirbelsäulenspezialisten ist ein Orthopädenkollege tätig, der gleichzeitig auch Physiotherapeut und Osteopath ist. Somit bekam ich ohne Wartezeit das volle Therapie-Programm:
- Sofortiges MRT (ok, hier musste ich 20-30 Minuten warten), um einen Bandscheibenvorfall auszuschließen
- Spritzen ca. alle 2 Tage
- Physiotherapie / Osteopathie ca. alle 2 Tage und
- PRT (Spritze unter CT).
Mit dieser Kombi wurde es dann langsam besser. Ich hätte auf keine dieser Maßnahmen auch nur einen einzigen unnötigen Tag warten können und wollen und ich hätte mit diesen Schmerzen, die nur im Liegen mit erhöht gelagerten Beinen halbwegs aushaltbar waren, keine 15 Minuten unnötige Wartezeit in irgendeinem Wartezimmer ertragen. Das sind Situationen, in denen ich meine PKV extrem schätze!
Hörgeräteversorgung
Laut Statista sind rund mit 5,4 Mio. Betroffenen rund 7% aller Deutschen schwerhörig, knapp 5% tragen Hörgeräte. Nach der Studie EuroTrak Germany 2018 sind sogar 12,2% aller Deutschen von Schwerhörigkeit betroffen, ab 55 Jahren sind es schon 14,3%, ab 65 Jahren 20,8% und ab 74 Jahren 36%. Tragen Ihre Eltern Hörgeräte? Dann wird das bei Ihnen später vermutlich auch der Fall sein, da Altersschwerhörigkeit erblich ist.
Gesetzliche Krankenversicherungen übernehmen für Hörgeräte bei einem Hörverlust von mind. 30 dB nur eine Pauschale von ca. 850 EUR pro Ohr. In diesem Betrag sind die Kosten für Beratung, Anpassung und Einstellung sowie für Wartungen, eventuelle Reparaturen und weitere Ohrpass-Stücke für einen Zeitraum von sechs Jahren enthalten. Für diese Summe sind nur einfache Basis-Hörgeräte ohne besondere Komfortmerkmale erhältlich.
Entscheiden Sie sich aus Komfortgründen für teurere Hörgeräte – zum Beispiel wegen diskreter Bauform, angenehmer Klangfarbe oder Fernbedienung – tragen Sie die Mehrkosten für das gewählte Hörsystem selbst. Auch die daraus entstehenden Mehr- und Folgekosten für Reparatur- und Wartungsleistungen, die über die Servicepauschale hinausgehen, bezahlen Sie selbst.
Techniker Krankenkasse
Private Krankenversicherungen regeln das Thema Hörgeräte sehr unterschiedlich. Manche wie die Debeka übernehmen nur insgesamt 1.500 EUR pro Hörgerät, andere bezahlen 1.450 EUR oder 2.000 EUR pro Hörgerät. „Gute“ Tarife übernehmen Kosten für Hörgeräte ohne Einschränkung.
Die meisten Menschen aktualisieren ihr Smartphone ca. alle drei Jahre. Bei Hörgeräten, die Sie noch viel dringender zur Verbesserung Ihrer Lebensqualität benötigen, können Sie von einer ähnlichen Taktung ausgehen. Im Zweifel wünschen Sie sich hier „Mercedes“ Qualität, d.h. besonders intelligente Prozessoren, viele Frequenzbänder und -kanäle, Sound Enhancer und Clear Dynamics für besseres Sprachverstehen, Neural Noise Suppression, Spatial Balancer und Impulsschall-Management zur Reduzierung von Hintergrundlärm, Sound Amplifier und Optimizer, Wind Noise Management, Tinnitus SoundSupport, Fernbedienung, Streaming Equalizer, TV Adapter und Apps für Android oder iPhone mit Direct Streaming, Google Assistant, Alexa und Telefonie über Bluetooth.
Solche Hörgeräte sind nicht gerade billig. Hier ein Kostenvoranschlag eines Kölner Hörakustikers für zwei Premium-Geräte aus dem Jahr 2021:
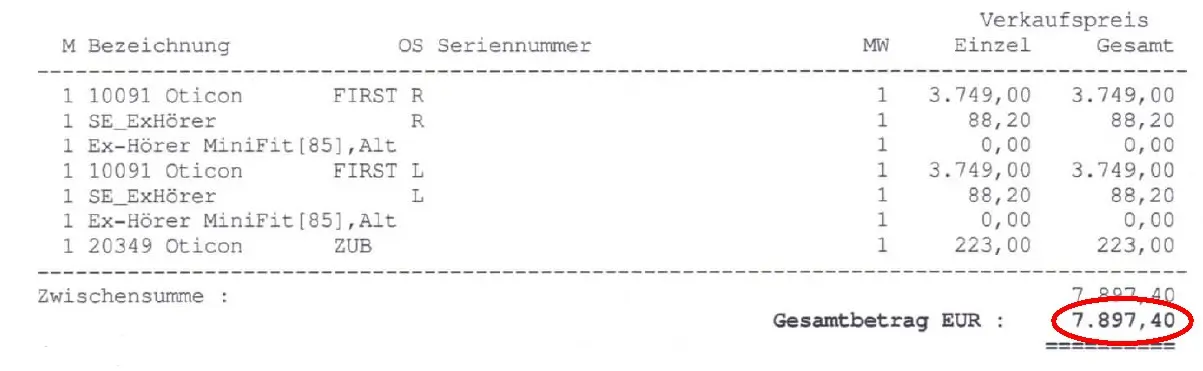
Wenn Sie also ab 60 alle drei Jahre zwei neue Hörgeräte für rund 8.000 EUR benötigen, Ihre private Krankenversicherung aber nur insgesamt 1.500 EUR erstattet, dann zahlen Sie jedes Mal 6.500 EUR aus eigener Tasche und tragen bis 90 Kosten von insgesamt 52.000 EUR selbst! Legen Sie diese Summe um auf die gesamte Vertragslaufzeit von z.B. 60 Jahren (bei Wechsel in die PKV mit 30), dann zahlen Sie in einem billigeren Tarif jeden Monat 72,22 EUR selbst drauf!
Krankenversicherung muss ohne Ausschluss die Kosten übernehmen
Tumorimpfung mit dendritischen Zellen
Am 25.1.2012 berichtet der Kölner Stadtanzeiger unter der Schlagzeile „Kampfauftrag gegen Krebszellen – Tumorimpfung gegen Krebszellen“ über die Impfung mit körpereigenen dendritischen Zellen, die vorher mit Tumormaterial „umprogrammiert“ wurden und so die Abwehrzellen (oder „Killerzellen“) im Körper steuern, die Tumorzellen zu töten. Allein damit lässt sich Krebs zwar nicht vollständig „heilen“, die (Über-)Lebensdauer wird jedoch deutlich verlängert. So hat einer der „Erfinder“ dieser Therapie, Nobelpreisträger Ralph Steinman, seinen Bauchspeicheldrüsenkrebs 4 Jahre überlebt. Der Kölner Professor Dr. Schirrmacher behandelte 1989 seine an Brustkrebs erkrankte 74-jährige Mutter als erste mit der von ihm entwickelten Tumorimpfung. Trotz schlechter Prognose überlebte sie 10 Jahre. Die Herstellung des Tumorimpfstoffes im Labor ist aufwändig und teuer. Die Gesamtkosten pro Patient werden mit ca. 20.000 EUR veranschlagt. Die gesetzliche Krankenversicherung zahlt hier in der Regel nicht, die meisten privaten Krankenversicherungen übernehmen die Kosten! Weitere Informationen hierzu: IOZK – Immunologisches und Onkologisches Zentrum Köln – Tumorimpfung und Patienteninformation.
Das Prinzip der körpereigenen Immunstimulation gegen Krebs wurde seither erheblich weiterentwickelt. Der bislang größte Fortschritt ist die CAR-T-Zelltherapie – ein direkter wissenschaftlicher Nachfolger dieser Idee, heute mit EU-Zulassung, aber immer noch mit strukturellen GKV-Hürden.
CAR-T-Zelltherapie: Zugelassene Krebsimmuntherapie mit monatelanger GKV-Warteschlange
Die CAR-T-Zelltherapie (Chimeric Antigen Receptor T-Cell Therapy) ist eine der bedeutendsten Innovationen der modernen Krebsmedizin. Dem Patienten werden eigene T-Lymphozyten entnommen, im Labor gentechnisch so umprogrammiert, dass sie Krebszellen gezielt erkennen und angreifen, und dann reinfundiert. Seit 2018 in der EU zugelassen für bestimmte Formen der akuten lymphatischen Leukämie (ALL) und des diffus großzelligen B-Zell-Lymphoms (DLBCL) – Erkrankungen, bei denen alle anderen Therapieschritte versagt haben. Das primäre Studienziel war die Verlängerung des Überlebens; dieses Ziel wurde in den pivotalen klinischen Studien erreicht.
Das Problem für GKV-Versicherte liegt nicht in der Zulassung, sondern in der Erstattungsrealität: In Deutschland muss das behandelnde Zentrum für jeden Patienten einen gesonderten Einzelantrag auf GKV-Kostenübernahme stellen. In anderen Ländern wie Großbritannien gibt es einheitliche Erstattungsregelungen im Rahmen der nationalen Versorgung. In Deutschland laufen die Verhandlungen weiter, erste Rabattverträge einzelner Kassen mit Herstellern sind erst in Ansätzen vorhanden.
Ein dokumentiertes Beispiel aus der Praxis: Es dauerte sieben Monate, bis ein MDK-Gutachten erstellt worden war – mit dem Einwand, eine Leitlinie aus dem Jahr 2018 sehe noch eine Alternativtherapie vor, obwohl diese wissenschaftlich längst überholt war. Erst ein Jahr nach der bereits erbrachten Therapievorleistung wurde die Kostenübernahme anerkannt – das sei, so die behandelnden Ärzte, kein Ausnahmefall. Bei aggressiven Leukämien und Lymphomen wächst der Tumor weiter, während die Bürokratie läuft. PKV-Versicherte erhalten die CAR-T-Therapie als medizinisch notwendige Heilbehandlung direkt nach ärztlicher Verordnung – ohne Einzelantrag, ohne monatelange MDK-Begutachtung.
Herzinfarkt / medikamentenbeschichtete Stents
Um durch eine sog. Stenose (Zuwuchern) verengte Herzkranzgefäße auf Dauer offen zu halten, werden in der Kardiologie sog. „Stents“ eingesetzt, röhrenförmige Metallgitter, die mit einem aufgeblasenen Katheterballon in die betroffene Gefäßwand gedrückt werden. Medikamentenbeschichtete Stents (Drug Eluting Stents, DES) sind für Standardindikationen inzwischen auch in der GKV verfügbar. Der Zugang zu neuesten Stent-Generationen – etwa besonders dünnwandige DES oder bioresorbierbare Gerüste (Bioscaffolds, die sich nach Monaten selbst auflösen) – ist im GKV-System jedoch noch eingeschränkt. PKV-Versicherte profitieren zudem von der freien Wahl des kardiologischen Spitzenzentrums und des erfahrensten Operateurs – ein Faktor, der sich nach wissenschaftlicher Evidenz stärker auf Komplikationsraten auswirkt als die reine Geräteauswahl.
Alzheimer-Frühdiagnostik: Amyloid-PET und neue Therapien – GKV trägt die Kosten nicht
Rund 300.000 Menschen erkranken in Deutschland jährlich neu an Demenz. Seit 2025 sind mit Lecanemab und Donanemab die ersten kausal wirksamen Alzheimer-Therapien in der EU zugelassen. Diese Antikörperpräparate entfernen Amyloid-Plaques aus dem Gehirn und verlangsamen damit nachweislich den kognitiven Verfall – aber sie wirken ausschließlich bei Patienten, bei denen eine Amyloid-Pathologie nachgewiesen wurde.
Genau hier liegt das GKV-Defizit: Der Nachweis erfordert einen Amyloid-PET-Scan (ca. 2.000–3.000 EUR) oder eine Liquorpunktion. Laut der S3-Leitlinie „Demenz“ wird der Amyloid-PET-Scan mit höchster Evidenz empfohlen, wenn eine eindeutige klinische Diagnose nicht gestellt werden kann – die GKV übernimmt die Kosten jedoch nicht. Erst eine auf mehrere Jahre angelegte Erprobungsstudie (ENABLE) soll die Grundlagen für eine mögliche spätere GKV-Kostenübernahme schaffen.
Private Krankenversicherungen übernehmen die Kosten einer Demenzuntersuchung per Amyloid-PET/CT in der Regel. Das bedeutet in der Praxis: Ein GKV-Patient mit Gedächtnisproblemen erhält keine gesicherte Diagnose auf molekularer Ebene – und hat damit keinen Zugang zu den einzigen kausal wirksamen Alzheimer-Therapien. Ein PKV-Patient bekommt beides: die Diagnostik und, wenn indiziert, die neue Therapie.
Parallel dazu entwickeln sich neue Bluttests auf den Biomarker p-Tau217, die laut aktuellen Studien eine diagnostische Genauigkeit von über 90 % für den Nachweis von Alzheimer-Pathologie erreichen – vergleichbar mit invasiver Liquordiagnostik. Diese Bluttests werden nach GOÄ abgerechnet; PKV-Versicherte können sie einreichen, GKV-Versicherte tragen die Kosten in der Regel selbst.
Adipositas mit Herzschutz: GLP-1-Medikamente – per Gesetz ausgeschlossen aus der GKV
GLP-1-Rezeptoragonisten wie Semaglutid (Wegovy) und Tirzepatid (Mounjaro) sind nach aktuellem Forschungsstand weit mehr als Abnehmpräparate. Die im New England Journal of Medicine publizierte SELECT-Studie (AHA-Kongress 2023; n = 17.604 Patienten mit kardiovaskulären Vorerkrankungen und Übergewicht, kein Diabetes) zeigte: Semaglutid reduziert den kombinierten Endpunkt aus kardiovaskulärem Tod, Herzinfarkt und Schlaganfall um 20 % (Hazard Ratio 0,80, p < 0,001). Eine 2025 im Lancet publizierte Sekundäranalyse bestätigte: dieser Herzschutz war unabhängig vom Ausgangsgewicht konsistent in allen Subgruppen. Die Autoren bezeichneten GLP-1-Rezeptoragonisten als möglicherweise krankheitsmodifizierende Wirkstoffe bei Herz-Kreislauf-Erkrankungen.
Für GKV-Versicherte bleibt die Erstattung trotz dieser Datenlage verschlossen. Der Grund: § 34 Abs. 1 SGB V schließt Arzneimittel „zur Regulierung des Körpergewichts“ per Gesetz vom GKV-Leistungskatalog aus. Der G-BA stufte Wegovy 2023 als Lifestyle-Arzneimittel ein. Mehrere Landessozialgerichte – zuletzt das LSG Niedersachsen-Bremen und das LSG Baden-Württemberg – bestätigten: Auch bei adipösen Patienten mit dokumentierten kardiovaskulären Risiken muss die GKV nicht zahlen.
PKV-Versicherte erhalten Wegovy und Mounjaro erstattet, wenn eine medizinische Diagnose vorliegt (BMI ≥ 30 oder ≥ 27 mit Begleiterkrankungen wie Bluthochdruck, Diabetes oder Schlafapnoe) und ein gescheiterter Lebensstiländerungsversuch dokumentiert ist. Das Paradox für GKV-Versicherte: Ein übergewichtiger Patient mit überstandenem Herzinfarkt hat laut SELECT-Studie ein messbar erhöhtes Restrisiko für den nächsten Herzinfarkt – weil das Medikament, das dies belegt verhindert, per Gesetz als Lifestyle-Produkt eingestuft ist und nicht erstattet wird.
MRgFUS – Essentiellen Tremor und Parkinson ohne Schädelöffnung behandeln
Rund 1 % der Menschen über 60 leidet an essentiellem Tremor – unkontrollierbarem Zittern der Hände, das durch keine Willensanstrengung beherrschbar ist und sich durch nichts von selbst bessert. Für Chirurgen, Zahnärzte, Juristen beim Unterzeichnen von Urkunden oder Instrumentalisten kann essentieller Tremor die Berufsunfähigkeit bedeuten. Medikamente helfen einem Teil der Patienten, aber nicht allen ausreichend.
Die bisherige letzte Option war die Tiefenhirnstimulation (THS) – eine Neurochirurgie mit Schädelöffnung, dauerhaftem Implantat und entsprechenden Risiken. Seit einigen Jahren steht eine Alternative zur Verfügung: der Magnetresonanz-gesteuerte fokussierte Ultraschall (MRgFUS). Ultraschallwellen werden wie bei einem Brennglas auf einen präzisen Zielpunkt im Thalamus gebündelt und inaktivieren dort das tremor-auslösende Hirnareal – ohne Schnitt, ohne Implantat, ohne Narkose. Der Patient ist wach und gibt während der ca. fünfstündigen Behandlung Rückmeldung über die Wirkung.
Die Ergebnisse einer kontrollierten multizentrischen Langzeitstudie der Stanford-Universität, publiziert in der Fachzeitschrift Neurology: Bei 50 % der Patienten war das Zittern drei Jahre nach der Behandlung noch deutlich verbessert. Bei 56 % hatte sich die krankheitsbedingte Behinderung, bei 42 % die Lebensqualität nachhaltig gebessert.
Für GKV-Versicherte ist MRgFUS eine Selbstzahlerleistung – die GKV übernimmt die Kosten nicht. Der G-BA hat zwar ein Bewertungsverfahren nach § 137h SGB V eingeleitet; eine Regelversorgung besteht bislang nicht. PKV-Versicherte erhalten MRgFUS häufig auf Antrag erstattet. Die Kosten liegen bei ca. 15.000–25.000 EUR.
Knorpelzelltransplantation (MACI): GKV erstattet nur das Kniegelenk
Knorpel heilt sich nicht selbst. Tiefe Knorpeldefekte – durch Sportverletzungen, Unfälle oder frühzeitigen Gelenkverschleiß – führen ohne Behandlung langfristig zur Arthrose. Die modernste und am besten untersuchte gelenkerhaltende Methode ist die matrixassoziierte autologe Chondrozytenimplantation (MACI): Dem Patienten werden körpereigene Knorpelzellen arthroskopisch entnommen, im Labor auf einer Kollagenmatrix vermehrt und in einem zweiten Eingriff arthroskopisch in den Defekt implantiert. Da nur körpereigenes Gewebe verwendet wird, gibt es keine Abstoßungsreaktion. Bei richtiger Indikation und Nachbehandlung sind laut dem Qualitätszirkel Knorpelgesellschaft (QKG) gute bis sehr gute Ergebnisse in 70–80 % der Fälle zu erwarten. Das Verfahren gilt als das am besten untersuchte in der Orthopädie und Unfallchirurgie.
Die GKV übernimmt MACI seit dem G-BA-Beschluss vom 17. Februar 2022 als Kassenleistung – aber ausschließlich am Kniegelenk und nur bei symptomatischen Knorpelschäden ohne fortgeschrittene Arthrose. Das Verfahren ist klinisch jedoch auch an Hüftgelenk, Sprunggelenk und Schultergelenk etabliert und medizinisch indiziert. Für diese Lokalisationen wurde das Verfahren vom G-BA nie bewertet, weshalb GKV-Versicherte die Kosten vollständig selbst tragen müssen. PKV-Versicherte haben als medizinisch notwendige Heilbehandlung Anspruch auf MACI an allen Gelenken – sofern der Tarif keine expliziten Ausschlüsse enthält.
Die Konsequenz in der Praxis: Ein GKV-Patient mit tiefem Knorpeldefekt am Sprunggelenk oder der Hüfte bekommt die körpereigene Knorpelreparatur nicht erstattet. Als günstigere Alternative verbleibt die Mikrofrakturierung – ein Verfahren, das nur Faserknorpel (keine echte Knorpelqualität) bildet und langfristig häufiger zur Arthrose führt. Der PKV-Patient hat die Wahl des geeigneten Verfahrens.
Gentherapie: Erbliche Erblindung bei Kindern – PKV erstattet, GKV im Einzelfall
In Deutschland leiden etwa 200 Kinder und Jugendliche an der Leberschen kongenitalen Amaurose (LCA) mit RPE65-Mutation – einer erblichen Netzhauterkrankung, bei der sich das Sehvermögen seit der Kindheit sukzessive verschlechtert. Viele Betroffene erblinden vollständig um das 20. Lebensjahr.
Seit 2018 ist die Gentherapie Luxturna (Voretigene Neparvovec) in der EU zugelassen. Das Präparat transportiert eine funktionsfähige Kopie des defekten RPE65-Gens per subretinaler Injektion direkt in die Netzhautzellen. Die Therapie heilt die Erkrankung zwar nicht vollständig, verbessert das Sehvermögen messbar und hält bei frühem Einsatz das Fortschreiten der Erblindung auf. Entscheidend ist der Zeitpunkt der Behandlung: Je früher, desto mehr funktionierende Netzhautzellen sind noch vorhanden. Das Verfahren wird in Deutschland an drei spezialisierten Zentren durchgeführt (Universitätsaugenkliniken Bonn, Tübingen, München). Kosten: ca. 650.000–850.000 EUR für beide Augen.
Für GKV-Versicherte ist Luxturna keine flächendeckende Kassenleistung. Eine Erstattung ist nur im Einzelfall möglich – abhängig von Krankenkasse, MDK-Begutachtung und Antrag. PKV-Versicherte haben als medizinisch notwendige Heilbehandlung Anspruch auf Erstattung. Der strukturelle Unterschied ist hier in seinen Konsequenzen besonders gravierend: Für ein erkranktes Kind kann die Dauer des Bewilligungsverfahrens darüber entscheiden, wie viel Sehvermögen im Erwachsenenleben noch bleibt.
Defizite GKV vs. PKV in der Urologie
Laut Urologen unter unseren Kunden ist die Diskrepanz der Leistungen zwischen GKV und PKV im Fach Urologie am größten:
Erektile Dysfunktion
- GKV: Kein Beratungsgespräch, nur „lifestyle Problem“
- PKV: Beratungsgespräch mit Hormonbestimmung, Ultraschall etc. für ca. 250 EUR
Urologische Vorsorge
- GKV: Abtasten der Organe, kein Ultraschall, kein PSA Wert (nur wenn schon an Prostata Karzinom vorerkrankt)
- PKV: Umfassende Vorsorge und Beratung für 120 EUR bis 300 EUR mit Ultraschall, PSA Wert Bestimmung etc.
PSA Wert auffällig
- GKV: Stanzbiopsie (schmerzhaft und ohne MRT-Steuerung: verfehlt laut PRECISION-Studie bis zu 30 % der klinisch signifikanten Karzinome)
- PKV: Leitliniengerechtes Prostata-mpMRT vor Biopsie, das bis zu 90 % der Karzinome erkennt und bei 28 % der Patienten eine Biopsie ganz vermeidbar macht (ca. 900 EUR, nur PKV erstattet); sowie PSMA-PET/CT für die Staging-Diagnostik mit 27 Prozentpunkten höherer Genauigkeit als konventionelle Bildgebung – siehe Prostatakrebs.
GKV Versicherte müssen sich überlegen, ob sie die entsprechenden IGEL Leistungen auf eigene Rechnung dazu buchen wollen. Häufig gewinnt erfahrungsgemäß die Sparsamkeit die Oberhand.
Wartezeiten
Privatpatienten kommen schneller dran! Die Wartezeiten als gesetzlich Versicherter gegenüber Privatpatient sind wiederholt wissenschaftlich gemessen worden. Eine Untersuchung der Kassenärztlichen Bundesvereinigung (KBV) aus 2025 ergab für den nicht akuten Facharzttermin beim Kardiologen: GKV-Versicherte warteten durchschnittlich 6–8 Wochen, Privatversicherte 1–2 Wochen. Zu den Ursachen für eine solche aktive Terminsteuerung gehören die Pauschalsätze, die der Arzt für gesetzlich Krankenversicherte quartalsweise bekommt, unabhängig von der Terminzahl. Bei mehr als einem Termin pro Patient pro Quartal zahlt der Arzt schnell drauf.
Machen Sie doch mal einen einfachen Test: Welches ist bei Ihnen vor Ort der beste Orthopäde? Rufen Sie dort einmal als gesetzlich Versicherter an (Ärzte bitte ohne sich als Kollege zu erkennen zu geben), und fragen Sie nach einem Termin. Und dann versuchen Sie noch, einen MRT Termin zu bekommen. Wie lange müssen Sie auf beides warten?
Ich hatte Anfang 2020 heftige Rückenprobleme mit extremen Schmerzen. Wenn ich als Privatpatient bei einem der beiden Top-Orthopäden Kölns anrufe, sitze ich 45 Minuten später (aufgrund von 30 Minuten Anfahrt) in dessen Behandlungszimmer. Wartezimmer kenne ich ehrlich gesagt kaum. Wird ein MRT erforderlich, entschuldigt man sich, dass ich darauf 20 Minuten warten muss. Das ist für mich eines der vielen Highlights der PKV. Dafür wäre ich auch durchaus bereit, etwas mehr zu zahlen, als in der GKV.
Dr. B. Schlemann
Zahnersatz: Regelversorgung = Wiederherstellung der „Kaufähigkeit“
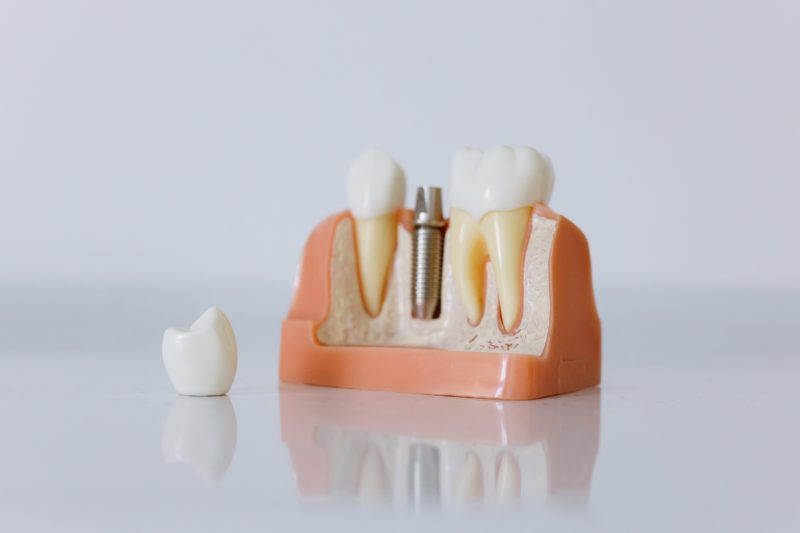
Bei Zahnersatz bietet die GKV nur die „Wiederherstellung der Kaufähigkeit“ – alles andere wie z.B. zahnschonenderen bzw. ästhetisch ansprechenderen Zahnersatz, zahlen Sie selbst! Die GKV erstattet grundsätzlich 50 Prozent oder etwas mehr für Zahnersatz – aber nur von den Kosten der sog. „Regelversorgung„. Bei einem zu ersetzenden Zahn im Seitenzahnbereich betragen diese Kosten (alle Zahlen Stand 12/2015) 670 EUR – davon übernimmt die Kasse 356,78 EUR bei gut gepflegtem Bonusheft, ansonsten nur 297,32 EUR. Der Eigenanteil beträgt dann maximal rund 370 EUR. Allerdings schreibt die Regelversorgung eine unverblendete (also gut sichtbare) Seitenzahnbrücke aus „unedlem Metall“ (kein Gold oder Silber) vor. Für die Anbringung müssen zusätzlich Nachbarzähne beschliffen werden, d.h. gesunde Zahnsubstanz geht unwiederbringlich verloren. Billige Materialien können Allergien oder Zahnfleischentzündungen auslösen. Die erste Alternative: die sogenannte „Gleichartige Versorgung„: diese sieht zusätzlich zur Regelversorgung eine Keramikverblendung vor, wirkt also nicht mehr ganz so schlimm wie ein Billig-Metallzahn. Selbst zu tragender Eigenanteil an den Gesamtkosten von rund 2.000 EUR abzüglich GKV Zuschuss für die Regelversorgung: rund 1.700 EUR! Die zweite Alternative, die auch die gesundheitlichen Aspekte berücksichtigt ist die „Andersartige Versorgung„: ein Implantat mit einer Edelmetallkrone und Keramikverblendung – sieht gut aus, ist körperverträglich und schont die Nachbarzähne. Diese Option kostet jedoch 2.840 EUR, d.h. abzüglich GKV Zuschuss beträgt der Eigenanteil rund 2.540 EUR!
Hinweis zur GKV-Reform ab 2027: Die Bundesgesundheitsministerin hat die FinanzKommission Gesundheit (FKG) eingesetzt, die im März 2026 ihren ersten Bericht vorlegte. Darin wird empfohlen, die seit 2019 angehobenen GKV-Festzuschüsse für Zahnersatz vollständig rückgängig zu machen. Wer künftig eine Krone oder Prothese braucht, müsste wieder erheblich mehr aus eigener Tasche zahlen. In hochwertigen PKV-Tarifen sind Zahnersatz zu 90 % und Implantate vollständig abgedeckt – unabhängig von den aktuellen GKV-Kürzungsrunden.
Zahnbehandlung: Weniger Schmerzen
Bei Privatversicherten wird die Einstichstelle einer Spritze vorher oft mit einem Spray betäubt. Gesetzlich Krankenversicherte kommen selten in den Genuss dieser Zusatzleistung.
Professionellere Nähte bei Privatpatienten?
Eine Kundin, die Medizin studiert, berichtet, dass gesetzliche Versicherte nach Operationen von Studenten und PJlern zugenäht werden, die dabei ihre Nähtechniken verfeinern. An Privatversicherten durften sie nicht üben.
Keratokonus: CISIS Behandlung mit MyoRing-Implantation
Keratokonus ist eine fortschreitende Hornhauterkrankung, die zu einem zunehmenden Sehverlust führt. „CISIS“ verbessert mit einem in die Hornhaut geschobenem Ringimplantat (MyoRing) die Sehschärfe und stoppt das Fortschreiten des Keratokonus. Diese Methode hat deutlich weniger Komplikationen als bisherige Verfahren wie das operative Vernähen von Ringsegmenten (ICRS). CISIS kostet ca. 3.000 EUR pro Auge. Da diese Methode noch nicht vom Gemeinsamen Bundesausschuss bewertet wurde, müssen bzw. dürfen Gesetzliche Krankenversicherungen diese Behandlung nicht übernehmen (siehe BSG Urteil vom 26.5.2020). Private Krankenversicherungen bezahlen diesen Eingriff in der Regel, siehe FAQ Cisis.
Weshalb können sich Ärzte mehr Zeit für Privatpatienten nehmen?
Ein Orthopäde (als Beispiel) erhält – wie jeder niedergelassene Arzt mit GKV Zulassung – pro Kassenpatient und Quartal eine Pauschale (Einheitlicher Bewertungsmaßstab, hier verlinkt die 1443-seitige Version für Orthopäden), die wiederum durch das Regelleistungsvolumen gedeckelt ist. Die Vergütung entsteht einmal pro Quartal, (bis auf wenige Ausnahmen) unabhängig von der Anzahl der Besuche, der Diagnose oder der Behandlung! Hier nachzulesen beim Berufsverband der Orthopäden und Unfallchirurgen und hier umfassender erklärt vom Virchow Bund. Alle weiteren Termine eines gesetzlich versicherten Patienten finanziert der Arzt aus seiner eigenen Tasche, er arbeitet dann für Gotteslohn. Das erklärt, weshalb man als GKV Patient normalerweise nur einen Arzttermin pro Quartal erhält und nicht wie im oben geschilderten Fall als privat Versicherter ca. alle 2 Tage.
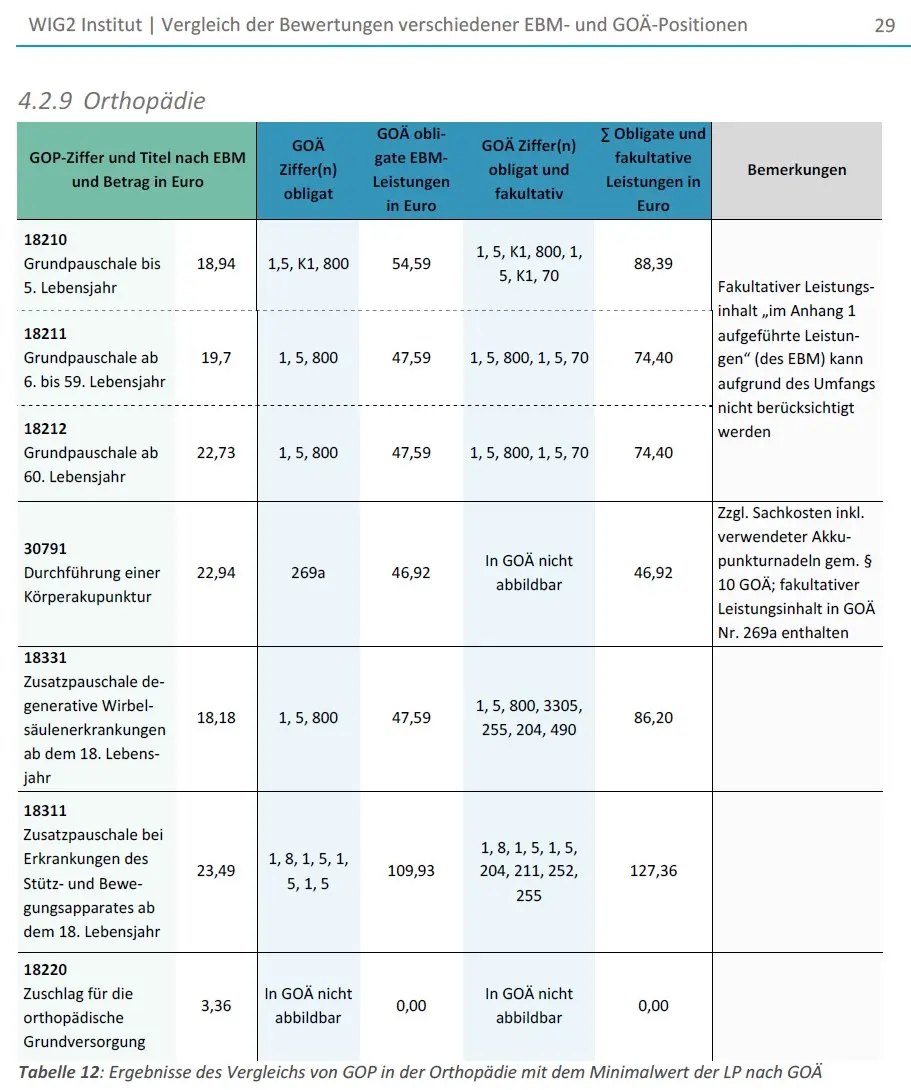
Damit klarer wird, weshalb sich Ärzte ohne deshalb „böse Menschen“ zu sein aus ganz transparent nachvollziehbaren betriebswirtschaftlichen Gründen mehr Zeit für Privatpatienten nehmen können, hier ein Vergleich der GKV Vergütung (EBM) links vs. PKV (GOÄ) rechts für Orthopäden, entnommen aus einer Studie des WIG2 Instituts im Auftrag des Bundesministeriums für Gesundheit aus 2019:
Warum Lücken dann nicht einfach selbst bezahlen?
Theoretisch wäre es natürlich auch eine Möglichkeit, dass jemand, der gesetzlich krankenversichert ist, die Lücken aus dem eigenen Portemonnaie ausgleicht. Radiologische Untersuchungen wie ein MRT kosten beispielsweise je nach Einzelfall zwischen 600 und 1.000 EUR. Gutverdiener können sich das sicher leisten, bei knappen Budgets mag das eng werden. Das Problem liegt m.E. jedoch an einer anderen Stelle. Die GKV suggeriert, dass die medizinischen Maßnahmen, deren Kosten die GKV übernimmt, in jedem Fall ausreichen, um gesund alt zu werden – das ist leider nicht so! Vor diesem Hintergrund ist häufig zu beobachten, dass Versicherte bei ihrer Gesundheit „geizig“ und nicht bereit sind, medizinisch sinnvolle Mehrleistungen (nicht irgendwelche vielleicht eher kosmetischen Igel-Leistungen) aus eigener Tasche zu tragen! Und das kann wie oben beschrieben ziemlich unschöne Folgen haben.
Defizite private Krankenversicherung
Ergänzend zum obigen Beispiel Darmkrebs / Vorsorge sei hier gesagt, dass auch privat Krankenversicherte die von der PKV gebotenen (Vorsorge-)Möglichkeiten nicht immer nutzen – ein gewisses Maß an Eigenverantwortung ist in beiden Systemen gefragt. Dennoch ist die Wahrscheinlichkeit, eine medizinisch sinnvolle Vorsorgeuntersuchung durchführen zu lassen, natürlich deutlich höher, wenn deren Kosten nicht selbst bezahlt werden müssen.
Der Vollständigkeit halber soll hier auch klar gesagt werden, dass es private Krankenversicherungstarife mit erheblichen Lücken gibt, die in manchen Bereichen weniger leisten als die Gesetzliche Krankenversicherung, siehe dazu als Beispiel unsere Ausführungen zur Deutschen Beamtenkasse (Debeka).
Empfehlung
Wollen Sie die hier beispielhaft aufgezählten kritischen Defizite Gesetzliche Krankenversicherung vermeiden, dann lassen Sie sich fachkundig beraten, ob ein Wechsel in die private Krankenversicherung für Sie möglich und sinnvoll ist und welche Gesellschaft und welcher Tarif am besten zu Ihren Anforderungen passen (siehe Auswahlkritieren einer privaten Krankenversicherung). Mehr Informationen dazu, wie wir Sie bei diesem Entscheidungsprozess unterstützten, finden Sie auf unserer Seite Beratung Krankenversicherung.