Wenn Sie sich mit der privaten Krankenversicherung (PKV) bei der Debeka beschäftigen, geht es selten nur um „einen Tarif“. Mindestens genauso wichtig ist die Frage: Wie stabil, verlässlich und leistungsstark ist der Versicherer dahinter – heute und in 20 oder 30 Jahren?
Auf dieser Seite erhalten Sie ein umfassendes Bild der Debeka private Krankenversicherung – mit Einordnung zur Gesellschaft, den typischen Zielgruppen sowie einer strukturierten Analyse des Bedingungswerks der Tarife N (Nichtbeamte) und B (Beamte). Dabei benennen wir Stärken ebenso offen wie Leistungsdefizite, die im Ernstfall echtes Geld kosten können.
Das Wichtigste in Kürze
Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Dr. Schlemann PKV Qualitäts-Check
Sie wollen in die PKV wechseln, wurden dazu beraten, sind aber unsicher, ob der empfohlene Tarif wirklich passt? Holen Sie sich die Zweitmeinung unserer PKV Experten mit dem kostenlosen Dr. Schlemann Qualitäts-Check – und tun Sie gleichzeitig etwas Gutes:
Oder nehmen Sie einfach per E-Mail Kontakt auf und senden Sie uns Ihr Anliegen mit zugehörigen Infos und Unterlagen. Unsere Kontaktdaten finden Sie unter Kontakt.
Wer ist die Debeka?
Die Debeka Krankenversicherungsverein a. G. mit Sitz in Koblenz ist ein Versicherungsverein auf Gegenseitigkeit – sie gehört also nicht Aktionären, sondern ihren Mitgliedern. Der Name „Deutsche Beamten-Krankenversicherung“ verweist auf die historische Kernzielgruppe; bis heute prägt die Beamten-Orientierung die Tariflogik: Es gibt B-Tarife für Beihilfeberechtigte (Beamte) und N-Tarife für Nichtbeamte.
Historie der Debeka PKV
1905 als Krankenversicherungsverein auf Gegenseitigkeit gegründet, ist die Debeka seit über einem Jahrhundert auf die Krankenversicherung spezialisiert. Über Jahrzehnte wuchs sie – stark getragen vom angestellten Außendienst und der Verankerung in Behörden – zum größten privaten Krankenversicherer und größten Versicherungsverein auf Gegenseitigkeit in Deutschland. Historie ist keine Garantie für die Zukunft, zeigt aber, dass die Gesellschaft Leistungsregulierung, Kapitalanlage und Tarifpflege über lange Zeiträume organisieren konnte.
Größe & Eckdaten (Geschäftsjahr 2024)
| Kennzahl | Wert 2024 |
| Privat Vollversicherte | rund 2.546.000 (Nettozuwachs ca. 27.000) |
| Marktanteil PKV (verdiente Bruttobeiträge) | ca. 16,2 % – Platz 1 |
| Beitragseinnahmen Krankenversicherung | rund 8.203 Mio. EUR |
| Beitragseinnahmen Gruppe | rund 13,2 Mrd. EUR; über 7,7 Mio. Kunden |
Service und Digitalisierung im Alltag
Die Debeka bietet ihren Versicherten verschiedene digitale Services, die sowohl die Verwaltung der Krankenversicherung als auch die medizinische Versorgung erleichtern sollen.
Über die Leistungs-App „Debeka Gesundheit“ lassen sich Rechnungen und Belege digital einreichen, Bearbeitungsstände verfolgen und Leistungsmitteilungen abrufen. Das Kundenportal „Meine Debeka“ ermöglicht darüber hinaus die digitale Vertragsverwaltung und den Zugriff auf persönliche Dokumente.
Auch im Bereich der medizinischen Versorgung stehen digitale Angebote zur Verfügung. Dazu gehören unter anderem:
Welche Angebote genutzt werden können und in welchem Umfang Kosten übernommen werden, hängt teilweise vom gewählten Tarif und den jeweiligen Nutzungsvoraussetzungen ab.
Ehrliche Einordnung: In Kundenbewertungen ist die telefonische Erreichbarkeit und Bearbeitungsgeschwindigkeit immer wieder ein Kritikpunkt (lange Warteschleifen, mehrwöchige Bearbeitungszeiten). Service-Tools sind hilfreich, ersetzen aber nie den Blick in die tatsächlichen Tarifbedingungen.
Zielgruppen: Für wen ist die Debeka PKV interessant?
Die Debeka zählt insbesondere im öffentlichen Dienst zu den etablierten Anbietern der privaten Krankenversicherung. Doch auch Angestellte, Selbstständige und Studierende können sich bei der Debeka privat versichern. Ob die Tarife zur individuellen Lebenssituation passen, hängt unter anderem vom Beihilfeanspruch, den gewünschten Leistungen und der langfristigen Beitragsentwicklung ab.
1. Beamte und Beamtenanwärter, die klassische Zielgruppe
Beamte und Beamtenanwärter gehören zu den wichtigsten Zielgruppen der Debeka. Durch die Beihilfe übernimmt der Dienstherr einen Teil der beihilfefähigen Krankheitskosten. Privat versichert werden muss daher grundsätzlich nur der verbleibende Anteil, der je nach Bundesland, Familienstand und Beihilfestatus unterschiedlich ausfällt.
Die Debeka bietet hierfür spezielle Beihilfetarife wie B30 oder B20K an. Für Beamtenanwärter und Referendare stehen zudem besondere Anwärtertarife zur Verfügung, die während der Ausbildung einen vergleichsweise günstigen Einstieg ermöglichen können.
Worauf sollten Beamte achten? Entscheidend ist nicht allein der Grundtarif, sondern die gesamte Tarifkombination. Beihilfeergänzungstarife wie BC und stationäre Ergänzungen wie WL können wichtige Versorgungslücken schließen, beispielsweise bei Zahnersatz, Privatkliniken oder ärztlichen Honoraren oberhalb der GOÄ-Höchstsätze.
2. Gutverdienende Angestellte oberhalb der Versicherungspflichtgrenze
Angestellte können 2026 grundsätzlich in die private Krankenversicherung wechseln, wenn ihr regelmäßiges Jahresarbeitsentgelt die Versicherungspflichtgrenze von 77.400 EUR überschreitet und die weiteren gesetzlichen Voraussetzungen erfüllt sind.
Die Debeka bietet für diese Zielgruppe verschiedene Vollversicherungstarife an. Anders als Beamte erhalten Angestellte keine Beihilfe, sondern in der Regel einen Arbeitgeberzuschuss zu ihrer privaten Kranken- und Pflegeversicherung.
Bei der Tarifwahl sollten insbesondere die ambulanten und stationären Leistungen, Zahnersatz, Selbstbeteiligungen sowie mögliche Beitragsrückerstattungen berücksichtigt werden.
Worauf sollten Angestellte achten? Entscheidend ist, ob der Versicherungsschutz langfristig zu den eigenen Bedürfnissen passt und die Beiträge auch bei Veränderungen der beruflichen oder familiären Situation tragbar bleiben. Auch bei der Tarifwahl sollten insbesondere die ambulanten und stationären Leistungen, Zahnersatz, Selbstbeteiligungen sowie mögliche Beitragsrückerstattungen berücksichtigt werden.
3. Selbstständige und Freiberufler
Da Selbstständige in der Regel keinen Arbeitgeberzuschuss erhalten, müssen sie ihre Versicherungsbeiträge vollständig selbst finanzieren. Die Debeka bietet auch für diese Zielgruppe eine private Krankenvollversicherung an.
Dafür können Beiträge zur privaten Kranken- und Pflegeversicherung im Rahmen der gesetzlichen Vorgaben steuerlich berücksichtigt werden. Die tatsächliche Entlastung hängt unter anderem vom individuellen Steuersatz und dem Anteil der steuerlich begünstigten Basisabsicherung ab.
Worauf sollten Selbstständige achten? Neben einem leistungsstarken Krankenversicherungsschutz ist vor allem die Absicherung längerer Krankheitsphasen entscheidend. Ein ausreichend hohes Krankentagegeld kann helfen, den Einkommensausfall während einer Arbeitsunfähigkeit aufzufangen.
Da die Beiträge zur PKV grundsätzlich nicht vom aktuellen Einkommen abhängen, ist außerdem eine langfristige Finanzplanung wichtig. Gerade bei schwankenden Einnahmen oder im Ruhestand können die Versicherungsbeiträge eine erhebliche finanzielle Belastung darstellen.
4. Ärzte und andere Kammerberufe
Für Ärzte, Zahnärzte, Rechtsanwälte und andere Kammerberufe gelten grundsätzlich dieselben Zugangsvoraussetzungen zur PKV wie für andere Angestellte oder Selbstständige. Allerdings können sich aus ihrer beruflichen und finanziellen Situation besondere Anforderungen an den Versicherungsschutz ergeben.
Für diese Zielgruppen sind unter anderem eine umfassende ambulante und stationäre Versorgung, hochwertige Behandlungsmöglichkeiten sowie die Erstattung ärztlicher Honorare oberhalb der Höchstsätze der Gebührenordnung für Ärzte (GOÄ) relevant.
Worauf sollten Kammerberufe achten? Die Debeka bietet je nach Tarif und Tarifkombination unterschiedliche Leistungsumfänge. Insbesondere bei der Erstattung oberhalb der GOÄ-Höchstsätze und bei Rehabilitationsleistungen sollten die Bedingungen genau geprüft werden.
Die Entscheidung sollte deshalb nicht allein vom Beitrag abhängen, sondern davon, ob der gewählte Tarif den individuellen Anforderungen an eine hochwertige medizinische Versorgung gerecht wird.
5. Studierende und Berufseinsteiger
Auch für Studierende und junge Berufseinsteiger kann die Debeka eine private Krankenversicherung anbieten. Besonders interessant ist dies für angehende Beamte, beispielsweise Lehramtsstudierende mit anschließender Verbeamtung.
Für Studierende ohne Beihilfeanspruch kann die PKV zunächst durch vergleichsweise niedrige Einstiegsbeiträge attraktiv erscheinen. Allerdings sollten die langfristigen Folgen eines Wechsels sorgfältig berücksichtigt werden. Wer sich als Student von der gesetzlichen Krankenversicherungspflicht befreien lässt, ist an diese Entscheidung grundsätzlich für die Dauer des Studiums gebunden. Eine spätere Rückkehr in die GKV ist nicht jederzeit frei möglich.
Worauf sollten junge Versicherte achten? Neben dem Einstiegsbeitrag sind insbesondere die langfristige Beitragsentwicklung, spätere Tarifwechselmöglichkeiten und vertragliche Optionsrechte entscheidend.
Gerade bei jungen Versicherten können sich die Lebensumstände noch erheblich verändern, beispielsweise durch einen Berufswechsel, eine Familiengründung oder den Wechsel in die Selbstständigkeit. Deshalb sollte geprüft werden, welche Möglichkeiten die Debeka bietet, den Versicherungsschutz später ohne erneute Gesundheitsprüfung zu erweitern oder an veränderte Bedürfnisse anzupassen.
Check Ihrer Debeka private Krankenversicherung
Sie sind schon bei der Debeka privat krankenversichert und fühlen sich nach Lektüre dieser Seite damit etwas unwohl? Unter bestimmten Voraussetzungen kann es sich besonders für „jüngere“ Debeka Versicherte lohnen, ihre Debeka Krankenversicherung auf den Prüfstand zu stellen:
Bitte gehen Sie unsere Checkliste Vorbereitung Beratung Krankenversicherung Schritt für Schritt durch. Wenn wir auf dieser Basis zu dem Schluss kommen, dass für Sie ein Wechsel lohnenswert sein könnte, beraten wir Sie gerne kostenlos zu einem möglichen Anbieterwechsel. Ansonsten raten wir Ihnen offen und ehrlich davon ab.
Tarife der Debeka Krankenversicherung
Die Debeka hat eine schlanke Tarifstruktur. Eine Besonderheit: Die ergänzenden Tarifbedingungen stehen jeweils direkt in den einzelnen Tarifen (statt zentral in den Musterbedingungen). Die folgende Analyse bezieht sich auf die Unisex-Generation (ab 2013); viele Bestandskunden sind noch in den älteren, häufig leistungsschwächeren Bisex-Tarifen versichert.
Tarif N / NC – für Angestellte und Selbstständige
Die N-Linie ist der Vollversicherungstarif für nicht-beihilfeberechtigte Personen. Je nach Variante (z. B. N, NC, N-SB, NW) unterscheiden sich Selbstbehalt und Erstattungsniveau – vor allem bei Zahnleistungen. Wir haben uns den Tarif Debeka N NC für Sie genauer angesehen. In diesem Beitrag analysieren wir, was der Tarif wirklich leistet, welche Zielgruppen er besonders gut bedient und für wen er möglicherweise nicht die beste Wahl ist.
Tarifvergleich Debeka Tarif N / NC für Angestellte und Selbstständige
Im Folgenden vergleichen wir die Beiträge und Leistungen für einen typischen 32-jährigen Angestellten, der neu in die Private Krankenversicherung wechselt (Stand September 2026):
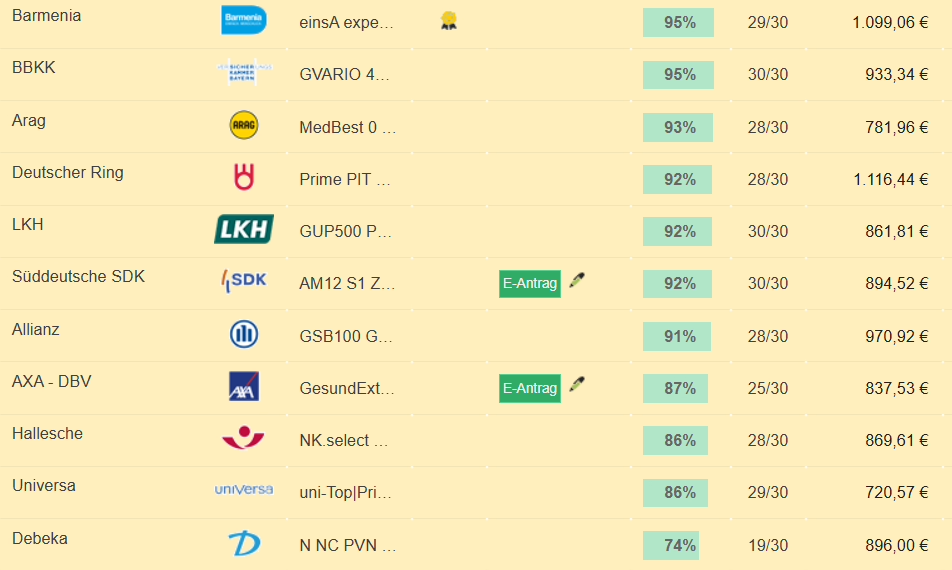
Der Debeka N NC bewegt sich dabei leistungstechnisch auf den ersten Blick im unteren Segment. Er erfüllt lediglich 22 von 30 besonders wichtigen Kriterien. Die Zielerreichung liegt je nach Tarif bei etwas über 70%. Auf den ersten Blick wirkt der Debeka N NC wie ein veralteter Mittelklassetarif mit größeren Schwächen.
Ambulante Leistungen des Tarifes des Tarifs N / NC
Schwächen / Leistungsdefizite des Tarifs N / NC
Tarif B – für Beamte (Beihilfe) inkl. Ergänzung BC / WL
Die Debeka bietet Beamten und Beihilfeberechtigten mit ihrer Tarifreihe B eine private Krankenversicherung, die auf die Leistungen der Beihilfe abgestimmt ist. Da der Dienstherr einen Teil der beihilfefähigen Krankheitskosten übernimmt, sichert der Tarif B den verbleibenden Kostenanteil ab. Ergänzungstarife wie BC und WL können den Versicherungsschutz erweitern und bestimmte Leistungslücken schließen. Entscheidend ist dabei, wie die einzelnen Tarifbausteine zusammenspielen und welche Leistungen tatsächlich abgesichert sind.
Tarifvergleich Debeka Tarif B für Beamte
Hier eine Auswahl von speziellen Beihilfetarifen inkl. Beihilfeergänzungstarif mit Angabe der prozentualen Zielerreichung, d.h. wie viel Prozent der Anforderungen an eine gute private Krankenversicherung (= die gelb markierte Spalte mit den Prozentzahlen) und wie viele von besonders wichtigen „Beratungsschwerpunkten“ (die gelb markierte Spalte mit dem „Gewicht“) erfüllt jeder Tarif.
Bei den Auswahlkriterien haben wir zunächst standardmäßig Vorgaben verwendet, die wir für sinnvoll halten. Diese werden in der persönlichen Beratung an die individuellen Vorgaben des Kunden angepasst. Aufgeführt sind die jeweils leistungsstärksten Beihilfetarife. Nach unten nimmt die Leistungsstärke ab, d.h. die leistungsstärksten Beihilfetarife stehen oben. Wir haben Tarife ohne Selbstbehalt für einen 32-jährigen Bundesbeamten gerechnet.
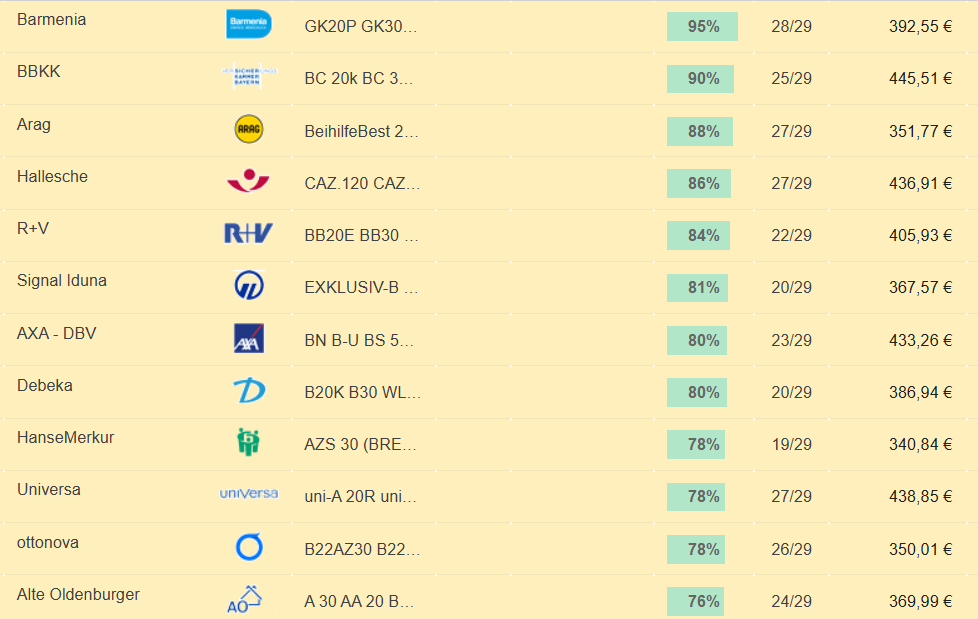
Vergleich Beamtentarife mit Beihilfeergänzungstarif 09/2026
Als Ergebnis liegt der Tarif Debeka B20K B30 WL20K WL30 BC PVB mit einer Zielerreichung von 80% und 20 von 29 Beratungsschwerpunkten in Summe im Mittelfeld der Leistungsskala.
Stärken des Tarifs B (mit BC / WL)
Schwächen / Leistungsdefizite des Tarifs B (mit BC / WL)
Alte Bisex Tarife der Debeka
Neben den aktuellen Unisex-Tarifen verfügt die Debeka über ältere Bisex-Tarife, die vor dem 21. Dezember 2012 abgeschlossen wurden. Bei diesen Tarifen wurde das Geschlecht noch bei der Beitragskalkulation berücksichtigt. Sie sind heute für Neukunden geschlossen, werden für bestehende Versicherungsverträge jedoch weiterhin fortgeführt.
Für Beamte und Beihilfeberechtigte gehören insbesondere die Tarife P und Z zu den älteren Tarifgenerationen. Der Tarif P dient der beihilfekonformen Absicherung der Krankheitskosten, während der Tarif Z ergänzende zahnärztliche Leistungen abdeckt. Hinzu kommen weitere Tarifvarianten und Ergänzungsbausteine wie BSB, WK, BE, BE1 und BE2, mit denen sich der Versicherungsschutz je nach Vertragsgeneration und individuellem Beihilfeanspruch erweitern lässt.
Für Angestellte und Selbstständige bietet die Debeka in ihrer Bisex-Tarifwelt unter anderem die Krankenvollversicherungstarife PN, PNS, PNWS und PNmed an. Ergänzend bestehen weitere Tarifvarianten und Zusatzbausteine wie BSS, PNE und PNZ. Die einzelnen Tarife unterscheiden sich unter anderem hinsichtlich ihres Leistungsumfangs, der Selbstbeteiligung und der ergänzenden Absicherung.
Für Bestandskunden ist entscheidend, dass sich die älteren Tarifgenerationen teilweise deutlich von den aktuellen Unisex-Tarifen unterscheiden. Insbesondere bei Hilfsmitteln, Zahnleistungen, Rehabilitationsmaßnahmen und modernen Behandlungsmethoden sollten die jeweiligen Versicherungsbedingungen genau geprüft werden. Auch die Beitragsentwicklung kann sich zwischen den Tarifgenerationen unterscheiden.
Ein interner Tarifwechsel nach § 204 VVG kann eine Möglichkeit sein, den Versicherungsschutz anzupassen oder Beiträge zu reduzieren. Dabei werden die erworbenen Alterungsrückstellungen innerhalb des Versicherungsunternehmens angerechnet. Für zusätzliche Leistungen kann allerdings eine erneute Gesundheitsprüfung erforderlich werden.
Vergleich Debeka Tarif N vs. Debeka Tarif B für Beamte
Die folgende Tabelle fasst die wichtigsten Leistungsbereiche zusammen. Sie ersetzt keine individuelle Tarifprüfung, zeigt aber typische Stärken (+) und Defizite (–) der Unisex-Generation.
| Leistungsbereich | Tarif N / NC (Nichtbeamte) | Tarif B + BC/WL (Beamte) | Einordnung |
| Ärztliche Honorare (GOÄ) | nur bis 3,5-fach | nur bis 3,5-fach | – schwach |
| Hilfsmittelkatalog | faktisch geschlossen | nur bis beihilfefähige Höhe | – kritisch |
| Hörgeräte | ca. 1.500 EUR | ca. 1.500 EUR/Ohr | – gedeckelt |
| Zahnbehandlung | 100 % (NW: 70 %) | über Beihilfe + BC | + stark (N) |
| Zahnersatz | 100 % (NW: 70 %) | Beihilfe + BC | + stark (N) |
| Material-/Laborkosten Zahn | 90 % | BC bis ca. 6.150 EUR | o mittel |
| Analogabrechnung | ausgeschlossen (Kulanz) | ausgeschlossen (Kulanz) | – schwach |
| Ambulante Psychotherapie | 52 Sitzungen p.a | 52 Sitzungen p.a | – schwach |
| Behandlung im Ausland | deutsche GOÄ-Sätze | deutsche GOÄ-Sätze | – schwach |
| Kur / Reha / AHB | eingeschränkt | eingeschränkt | – prüfen |
| Optionsrecht Höherversicherung | kein echtes | kein echtes | – fehlt |
| Risikoprüfung / Öffnungsaktion | lockerer | BG in Öffnungsaktion | + Vorteil |
Legende: + Stärke · o neutral/mittel · – Defizit.
Sie sind unsicher, ob Ihr Debeka-Tarif diese Lücken aufweist? Wir prüfen Ihr Bedingungswerk konkret, jetzt Termin buchen.
Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Finanzstärke & Sicherheit: Kennzahlen der Debeka PKV
Die folgenden Kennzahlen ordnen die Debeka aus verschiedenen Perspektiven ein – Kostenstruktur, Kapitalanlage, Stabilität, Wachstum und Mittelverwendung zugunsten der Versicherten. Wichtig: Einzelne Kennzahlen liefern nur einen Teilaspekt; erst das Gesamtbild ergibt eine sinnvolle Interpretation. Viele Werte beziehen sich auf das gesamte PKV-Geschäft, nicht nur auf die Vollversicherung.
Die nachfolgende Übersicht stellt daher keine Tarifbewertung dar, sondern eine strukturierte Unternehmens-Einordnung auf Kennzahlenbasis. Sie kann Ihnen helfen, Größenordnung, Stabilität und Geschäftsentwicklung der Debeka PKV besser zu verstehen, ersetzt aber nicht die Prüfung konkreter Tarifleistungen.
Stabilität & Finanzkraft: Kennzahlen der Debeka PKV
Stabilität & Finanzkraft zeigen sich vor allem in Kennzahlen wie Solvabilitätsquote, Eigenkapitalquote, Nettoverzinsung und RfB-Quote. Sie geben Hinweise darauf, wie robust der Versicherer wirtschaftlich aufgestellt ist und wie gut er langfristige Verpflichtungen tragen kann.
Solvabilitätsquote [%]
Die Solvency-II-Quote ist eine wichtige Kennzahl für die Kapitalstärke eines Versicherungsunternehmens. Sie beschreibt das Verhältnis von verfügbaren Eigenmitteln zur sogenannten Solvenzkapitalanforderung (SCR). Vereinfacht gesagt zeigt die Quote, ob ein Versicherer auch in sehr ungünstigen Stressszenarien finanziell stabil bleibt und seine Verpflichtungen weiterhin erfüllen kann.
Eine hohe Solvency-II-Quote gilt daher als klares Signal für finanzielle Stabilität und Sicherheit.
Eigenkapitalquote [%]
Das Eigenkapital dient einem Versicherungsunternehmen unter anderem dazu, unerwartete Verluste aufzufangen und zusätzliche finanzielle Sicherheit zu schaffen.
Debeka 2024: 11,22 %, Marktdurchschnitt: 18,86 %
Bewertung: Die Eigenkapitalquote der Debeka fällt damit im Marktvergleich etwas niedrig aus und bietet einen geringeren zusätzlichen Sicherheitspuffer als bei anderen Wettbewerbern.
Nettoverzinsung [%]
Die Nettoverzinsung gibt an, welche Verzinsung ein Versicherer mit seinen Kapitalanlagen erzielt.
Debeka 2024: 2,31 %, Marktdurchschnitt: 2,63 %
Bewertung: Die Nettoverzinsung liegt etwas unter dem Marktdurchschnitt, bewegt sich aber insgesamt auf einem vergleichbaren Niveau.
RfB-Quote [%]
Die RfB-Quote zeigt, in welchem Umfang – bezogen auf die Beitragseinnahmen – Mittel in der Rückstellung für Beitragsrückerstattung zur Verfügung stehen. Diese können beispielsweise für Beitragsrückerstattungen oder zur Begrenzung von Beitragsanpassungen verwendet werden.
Debeka 2024: 31,09 %, Marktdurchschnitt: 31,56 %
Bewertung: Mit einer RfB-Quote von 31,09 % liegt die Debeka nahezu auf Höhe des Marktdurchschnitts. Damit stehen ihr im Verhältnis zu den Beitragseinnahmen Rückstellungen für Beitragsrückerstattungen in einem marktüblichen Umfang zur Verfügung.
RfB-Zuführungsquote [%]
Die RfB-Zuführungsquote gibt an, welcher Anteil der Beitragseinnahmen der Rückstellung für Beitragsrückerstattung neu zugeführt wird.
Debeka 2024: 11,56 %, Marktdurchschnitt: 9,32 %
Bewertung: Die Zuführungsquote liegt deutlich über dem Marktdurchschnitt. Damit führt die Debeka der Rückstellung für Beitragsrückerstattungen einen überdurchschnittlich hohen Anteil ihrer Beitragseinnahmen neu zu, was die Mittel für zukünftige Beitragsrückerstattungen und beitragsstabilisierende Maßnahmen stärkt.
Versicherungsgeschäftliche Ergebnisquote [%]
Die Quote gibt an, welcher Anteil der Jahresbeitragseinnahmen nach Abzug der Aufwendungen für Schäden und Kosten verbleibt.
Debeka 2024: 8,76 %, Marktdurchschnitt: 6,72 %
Bewertung: Die versicherungsgeschäftliche Ergebnisquote liegt deutlich über dem Marktdurchschnitt. Dies spricht für ein vergleichsweise gutes versicherungsgeschäftliches Ergebnis: Nach Abzug der Aufwendungen für Versicherungsleistungen und Kosten verbleibt ein überdurchschnittlich hoher Anteil der Beitragseinnahmen.
Kosten und Effizienz Kennzahlen der Debeka PKV
Kosten & Effizienz spiegeln sich u. a. in Abschlusskostenquote, Verwaltungskostenquote und Schadenquote wider. Sie zeigen, welcher Anteil der Beiträge für Vertrieb, Verwaltung und Leistungen verwendet wird.
Abschlusskostenquote [%]
Die Abschlusskostenquote zeigt, welcher Anteil der Beitragseinnahmen für den Abschluss neuer Versicherungsverträge aufgewendet wird.
Debeka 2024: 1,6 %, Marktdurchschnitt: 7,41 %
Bewertung: Die Abschlusskostenquote liegt sehr deutlich unter dem Marktdurchschnitt. Die Debeka wendete 2024 damit im Verhältnis zu ihren Beitragseinnahmen vergleichsweise wenig für den Abschluss neuer Verträge auf.
Verwaltungskostenquote [%]
Diese Kennzahl zeigt, welcher Anteil der Beiträge für die Verwaltung der Versicherungsverträge verwendet wird.
Debeka 2024: 1,6 %, Marktdurchschnitt: 2,39 %
Bewertung: Damit verwendet die Debeka einen vergleichsweise geringen Anteil ihrer Beitragseinnahmen für Verwaltungskosten, was für eine hohe Kosteneffizienz in der Vertragsverwaltung spricht.
Schadenquote [%]
Die Schadenquote zeigt, in welchem Umfang Beitragseinnahmen für Versicherungsleistungen und den Aufbau von Alterungsrückstellungen verwendet werden.
Debeka 2024: 85,6 %, Marktdurchschnitt: 82,65 %
Bewertung: Die Schadenquote liegt leicht über dem Marktdurchschnitt und damit insgesamt auf einem vergleichbaren Niveau. Die Kennzahl sollte nicht isoliert bewertet werden, da eine niedrigere Schadenquote nicht automatisch positiv und eine höhere nicht automatisch negativ ist.
Kunden- und Bestandsentwicklung der Debeka PKV
Kunden- und Bestandsentwicklung wird über Kennzahlen wie Marktanteil, Wachstumsraten, versicherte Personen sowie Überschussverwendungsquote sichtbar. Diese Werte geben Hinweise auf Marktstellung, Wachstum und darauf, wie stark erwirtschaftete Überschüsse an Versicherte zurückfließen.
Verdiente Bruttobeiträge (EUR)
Diese Kennzahl gibt an, wie hoch die Beitragseinnahmen des Versicherers im jeweiligen Geschäftsjahr sind.
Debeka 2024: 8,20 Mrd. Euro, Marktdurchschnitt: ca. 1,93 Mrd. Euro
Bewertung: Die Beitragseinnahmen sind deutlich über dem Marktdurchschnitt und das hohe Beitragsvolumen unterstreicht die Größe und starke Marktposition der Debeka in der privaten Krankenversicherung.
Versicherte Personen in der Vollversicherung
Die Kennzahl gibt an, wie viele Personen beim Unternehmen über eine private Krankheitskostenvollversicherung abgesichert sind.
Debeka 2022: 2.503.000, Marktdurchschnitt: 330.496
Bewertung: Der Vollversicherungsbestand der Debeka liegt deutlich über dem Marktdurchschnitt. Die Debeka gehört damit zu den größten Anbietern im PKV-Markt.
Versicherte Personen in der Zusatzversicherung
Diese Kennzahl zeigt die Anzahl der Personen mit einer Krankenzusatzversicherung beim Unternehmen.
Debeka 2024: 1.832.678, Marktdurchschnitt: 1.051.763
Bewertung: Auch der Zusatzversicherungsbestand liegt deutlich über dem Marktdurchschnitt. Dies zeigt, dass die Debeka auch im Bereich der Krankenzusatzversicherungen über einen großen Versichertenbestand verfügt.
Wachstumsrate versicherte Personen Vollversicherung [%]
Diese Kennzahl zeigt, wie sich die Zahl der Personen in der Krankheitskostenvollversicherung gegenüber dem Vorjahr verändert hat.
Debeka 2024: 1,08 %, Marktdurchschnitt: 0,95 %
Bewertung: Die Zahl der Vollversicherten ist damit 2024 bei der Debeka etwas stärker gestiegen als im Markt insgesamt, was auf eine positive Entwicklung des Versichertenbestands hindeutet.
Wachstumsrate versicherte Personen Zusatzversicherung [%]
Diese Kennzahl zeigt die jährliche Veränderung des Zusatzversicherungsbestands.
Debeka 2024: 0,16 %, Marktdurchschnitt: 4,35 %
Bewertung: Die Debeka konnte ihren Zusatzversicherungsbestand 2024 relativ geringfügig ausbauen, das Wachstum lag deutlich unter dem Marktdurchschnitt.
RfB-Entnahmeanteil – Barausschüttung [%]
Diese Kennzahl zeigt, welcher Anteil der Entnahmen aus der Rückstellung für Beitragsrückerstattung für direkte Barausschüttungen an leistungsfreie Versicherte verwendet wird.
Debeka 2024: 23 %, Marktdurchschnitt: 33,05 %
Bewertung: Der Anteil der Barausschüttungen liegt unter dem Marktdurchschnitt. Ein größerer Teil der RfB-Entnahmen wurde damit für andere beitragsentlastende Maßnahmen eingesetzt.
RfB-Entnahmeanteil – Verrechnung/Einmalbeiträge [%]
Diese Kennzahl zeigt, welcher Anteil der RfB-Entnahmen zur Begrenzung beziehungsweise Abmilderung von Beitragsanpassungen verwendet wird.
Debeka 2024: 77 %, Marktdurchschnitt: 69,52 %
Bewertung: Die Debeka verwendete 2024 einen etwas höheren Anteil ihrer RfB-Entnahmen als der Marktdurchschnitt für beitragsentlastende Verrechnungen.
Überschussverwendungsquote [%]
Die Überschussverwendungsquote zeigt, in welchem Umfang der wirtschaftliche Gesamterfolg zugunsten der Versicherten verwendet wird.
Debeka 2024: 98,25 %, Marktdurchschnitt: 89,59 %
Bewertung: Die Überschussverwendungsquote liegt 2024 über dem Marktdurchschnitt. Damit kommt ein besonders hoher Anteil des wirtschaftlichen Gesamterfolgs den Versicherten zugute, was aus Kundensicht positiv zu bewerten ist.
Fazit zu den Kennzahlen der Debeka PKV
Die Kennzahlen der Debeka zeigen für 2024 insgesamt ein solides bis starkes finanzielles Bild mit hoher Solvabilität und guten versicherungsgeschäftlichen Ergebnissen. Positiv fallen insbesondere die hohe Solvency-II-Quote, die überdurchschnittliche RfB-Zuführungsquote und Überschussverwendungsquote sowie die niedrige Verwaltungskostenquote auf. Die RfB-Quote bewegt sich nahezu auf Marktniveau. Die Eigenkapitalquote und die Nettoverzinsung liegen dagegen unter dem Marktdurchschnitt.
Mit rund 2,5 Millionen Vollversicherten verfügt die Debeka über einen außergewöhnlich großen Versichertenbestand. Auch 2024 konnte die Vollversicherung etwas stärker wachsen als der Markt. Deutlich schwächer fällt dagegen das Wachstum in der Zusatzversicherung aus: Hier blieb der Bestand mit einem Plus von rund 0,16 % nahezu konstant, während der Markt deutlich stärker zulegte.
Wichtig bleibt: Unternehmenskennzahlen liefern wertvolle Hinweise auf die wirtschaftliche Situation eines PKV-Anbieters, lassen aber keine direkte Prognose über die zukünftige Beitragsentwicklung eines einzelnen Tarifs zu. Für die Tarifentscheidung sollten deshalb Leistungen, Vertragsbedingungen, Beitrag und persönliche Anforderungen immer gemeinsam betrachtet werden.
Beitragsstabilität & Beitragsanpassungen: Die Beiträge sind nicht mehr stabil!
In der PKV gibt es keine „garantiert stabilen“ Beiträge. Die Debeka galt lange als überdurchschnittlich beitragsstabil. Zuletzt waren die Anpassungen jedoch deutlich: Zum 01.01.2025 betrug die durchschnittliche Beitragsanpassung über die angepassten Tarife rund 24,7 % (ca. 1,8 Mio. Anpassungsschreiben). Hauptgrund sind stark gestiegene Leistungsausgaben.
Drei Voraussetzungen für Wechsel von Debeka zu anderer PKV nach BAP
Debeka Beitragsanpassungen 2021 bis 2026
Im Jahr 2024 hatten angestellte Debeka Versicherte bereits drei Beitragsanpassungen in vier Jahren hinter sich! Nach Beitragsanpassungen in 01/2021 und 01/2022 passte die Debeka die Beiträge im gängigen Tarif N/NC zum 1.1.2024 erneut an. Bereits zum 1.1.2025 erfolgt(e) schon die nächste Anpassung. Hier der Auszug aus einem Versicherungsschein:


Dieser Kunde, der sich 2020 neu bei der Debeka versichert hatte, zahlt nun ab Januar 2024 bereits 122,84 EUR mehr als zu Vertragsbeginn. Das sind in Summe 22,8% oder pro Jahr 5,8% mehr. Der Anstieg des Beitrags zur Pflegeversicherung wurde dabei nicht berücksichtigt, da dieser brancheneinheitlich bei allen Krankenversicherern erfolgte.
Wie seriös ist die Debeka? Kritische Vorfälle sachlich eingeordnet
Ehrlichkeit, Verlässlichkeit und Seriosität sind für uns die obersten Prämissen in der eigenen Arbeit und bei der Auswahl unserer Geschäftspartner. Wie schneidet die Debeka unter diesen Gesichtspunkten ab? Zur Einordnung der Seriosität anbei ein paar relevante dokumentierte Vorfälle:
Anbei weitere Vorfälle der Debeka PKV. Wir geben sie quellenbasiert wieder – die Bewertung überlassen wir Ihnen:
Debeka – Auszahlung von Überschussanteilen
Die Debeka Lebensversicherung versucht immer wieder, Kunden mit älteren, gut verzinsten Lebensversicherungen bzw. Rentenversicherung mit hohem Garantiezins zu animieren, sich Überschussanteile auszahlen zu lassen. Klar, denn die Debeka Lebensversicherung kämpft mit der Rendite und liegt bei der laufenden Verzinsung nur noch bei 1,75%, siehe „Debeka senkt Zinsen in der Lebensversicherung erneut deutlich“. Eine solche Auszahlung wäre für die Debeka super – für die Kunden jedoch klar ein großer Nachteil! Wieder Tricks zum Nachteil der Kunden – kundenorientiert geht anders!
Debeka – Senkung des Garantiezinses
Wenn es freiwillig nicht klappt, dann senkt die Debeka einfach den Garantiezins (genau genommen Höchstrechnungszins) einseitig von 2,25% auf nur noch 0,9%. Der Garantiezins ist jedoch garantiert, deshalb hat u.a. das Amtsgericht Bamberg dem klagenden Kunden Recht gegeben und die Debeka verurteilt. Siehe Lebensversicherung: Dynamikanpassung mit niedrigerer Garantie? Betroffene Kunden könnten vor einer Klage auch erst einmal (kostenlos) Versicherungsombudsmann oder BaFin einschalten – beide kennen die Debeka schon gut. Die Chancen einer Klage könnten aber auch gut stehen – meint jedenfalls das Amtsgericht Bamberg (Az.: 0103 C 1015/17 – rechtskräftig). Tipp: Konsultieren Sie dazu einen entsprechend spezialisierten Rechtsanwalt.
Debeka finanzielle Probleme wegen schlechter Solvenzquote unter BaFin „Manndeckung“
Wie der Versicherungsbote am 9.4.2021 berichtet nimmt die Bundesanstalt für Finanzdienstleistungsaufsicht BaFin 17 von 82 Anbietern unter „enge Manndeckung“, da ihre Solvenzquote ohne bilanzielle Tricks („Übergangshilfen“) unter 100% liegt. Dazu gehört der Debeka Lebensversicherungsverein a.G. mit einer Quote von nur 36% und die HUK-Coburg Leben mit 67%. Die vollständigen Quoten veröffentlicht Assekurata hier.
Angesichts des sinkenden Zinsniveaus, das einen Anbieter wie die Debeka mit vorwiegend klassischen Rentenversicherungen besonders trifft, und weiterer Belastungen durch Covid-19 wird man die finanzielle Stabilität der Debeka künftig sehr genau verfolgen müssen! In 2021 erwirtschaftete die Debeka ein negatives Zinsergebnis. Laut Versicherungsbote fehlten dem Unternehmen 177,79 Mio. EUR, die es Kunden gutschreiben musste, aber nicht erwirtschaftete. Das entspricht einem Fehlbetrag von 9,11%!
Verbraucherschützer verklagen Debeka, mehr als 100 Mio. EUR überhöhte Stornogebühren?
Gute Nachrichten für Debeka Versicherte, denen bei vorzeitiger Kündigung satte Stornogebühren abgezogen wurden. Wer seine Lebensversicherung bei der Debeka gekündigt hat, bekommt möglicherweise Ersatz für überhöhte Stornogebühren. Verbraucherschützer bemängeln eine Zusatzklausel, die sie vor Gericht kippen lassen wollen. Es geht um mehr als 100 Millionen Euro wie n-tv am 13.12.2025 berichtet.
Debeka nutzt Gesundheitsdaten von Versicherten ohne deren Einwilligung
Die Debeka nutzte Debeka Gesundheitsdaten von Versicherten ohne deren Einwilligung, um ihnen personalisierte Angebote zu machen. Laut Bundesverwaltungsgericht war das illegal, siehe diesen Bericht von SWR Aktuell vom 6.3.2026.
Fazit zur Seriosität der Debeka
Was sagt die Debeka in wohlklingenden Worten auf ihrer Website, wie sie mit ihren Kunden umgehen möchte? „Wir wissen, dass unsere Mitglieder und Kunden die für uns wichtigsten Personen sind. Sie stehen im Mittelpunkt unseres Handelns. Wir setzen alles daran, ihr Vertrauen zu rechtfertigen und verantwortungsvoll mit ihren Beiträgen umzugehen.“ Fehlanzeige, seriös geht anders – Debakel bei der Debeka!
Bewertungen & Kundenstimmen
Das Bild aus Bewertungsportalen ist gemischt bis kritisch. Auf der geprüften Verbraucherplattform Finanztip überwogen zuletzt negative Erfahrungsberichte; bei Testberichte.de dominieren 1-Stern-Bewertungen. Bei Trustpilot stieg der Schnitt zwischenzeitlich auffällig – ein Muster, das in Mitarbeiterkommentaren bei Kununu kritisch diskutiert wird.
Kundenerfahrungen mit der Debeka bei Finanztip
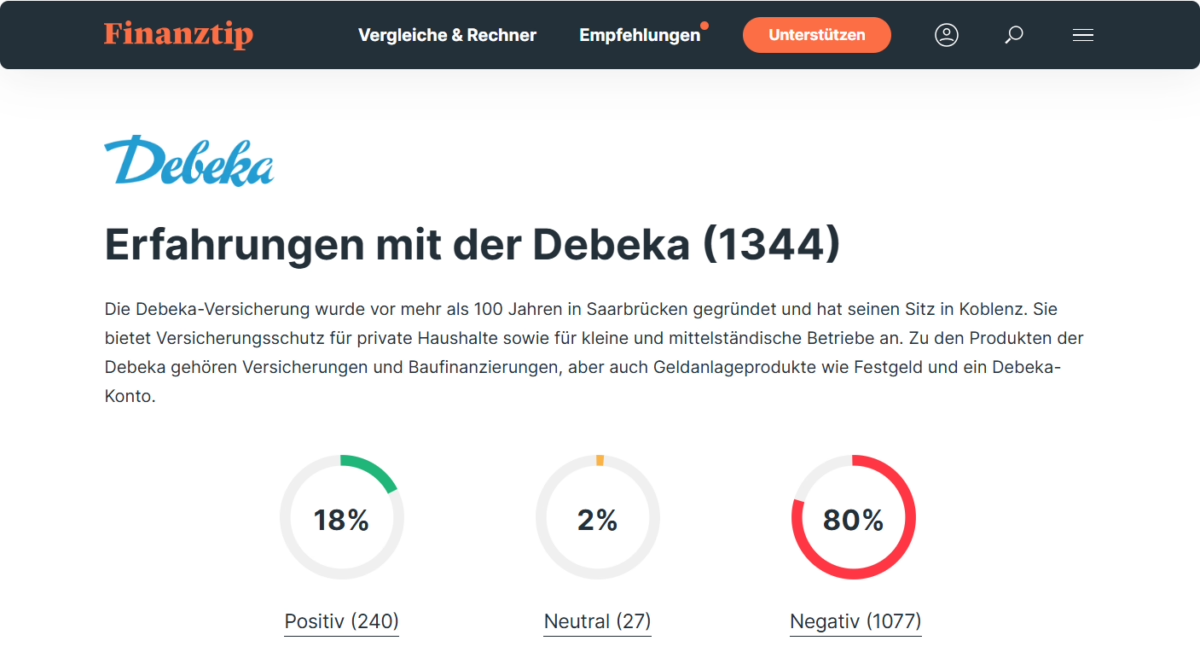
Die Verbraucherseite Finanztip.de veröffentlicht unter der Rubrik „Erfahrungen mit der Debeka“ geprüfte (!) Nutzer-Erfahrungen mit der Debeka-Versicherung.
Von insgesamt 1344 Kundenbewertungen (Stand 09/2026) sind nur 18% positiv, 2% neutral und 80% negativ!
Einige Zitate daraus:
Finger weg von dieser „Kasse“! Hier einige Erfahrungen der letzten Jahre: – Im kassieren der Beiträge sehr schnell, bei den Leistungen schneckenhaft langsam; Dauer ca. 4 bis 6 Wochen (Beihilfestelle: eine Woche!) – Bei Schlaganfallpatient Ablehnung der Übernahme des Notarzteinsatzes („Keine medizinische Notwendigkeit“) – Ablehnung der Transportkosten bei hochgradiger Demenz (wegen eines zusätzlichen, akuten Krankheitsbildes) in ein Krankenhaus, Verlegung in eine andere Klinik und zurück ins Pflegeheim trotz Vorlage der Transportverordnungen … Fazit: Ein extrem kundenunfreundliches Unternehmen, das sich vor seinen Zahlungsverpflichtungen so „gut“ als möglich drückt und diesen – wenn überhaupt – oft nur nach einigen Widersprüchen, massivem Druck und dann erst Monate später nachkommt.
oder
Ich bin erst seit knapp zwei Jahren bei der Debeka privat versichert und habe deshalb noch nicht viele Rechnungen einreichen müssen. Allerdings gab es bisher mit so gut wie jedem eingereichten Beleg seitens der Debeka irgendein Problem.
oder
Auch ich bin Kunde seit ca. 20 Jahren. Der Service wurde in den letzten Jahren immer schlechter. Telefonische Erreichbarkeit ist unmöglich. Nach 30 minuten in der Warteschleife wurde mein Telefonat einfach beendet. Meine Rechnungen werden gekürzt und erst bezahlt wenn die Beihilfeabrechnung eingereicht wird. Ich kann nur abraten bei der DEBEKA Verträge abzuschließen. Zur Zeit prüfe ich, zu welchem Versicherer ich wechseln könnte.
Kundenerfahrungen mit der Debeka bei Trustpilot
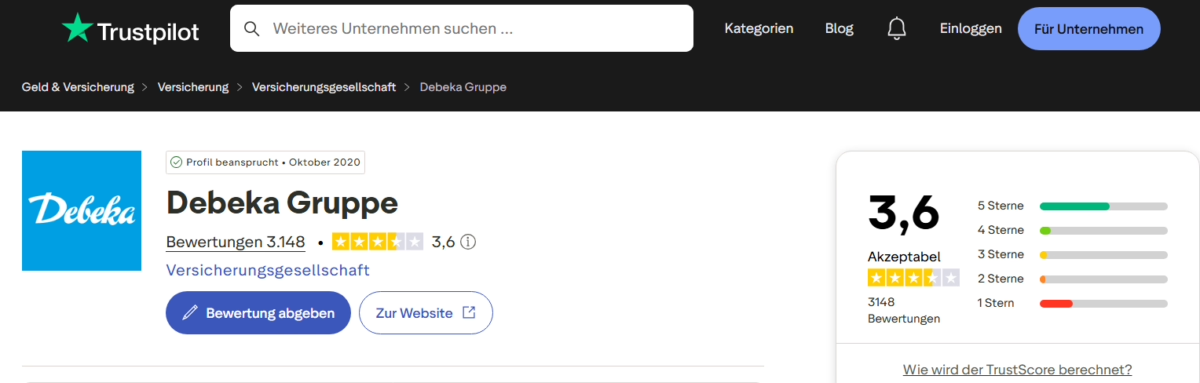
Auf der Seite Trustpilot.com haben per 3148 Kunden (Stand 09/2026) die Debeka bewertet. 31% empfinden den Service als mangelhaft (2 Sterne) oder ungenügend (1 Stern) bei einer Gesamtnote von 3,6 (akzeptabel).
Die Anzahl der positiven Bewertungen haben in den letzten Jahren (vor allem in 2023) drastisch zugenommen und neue Bewerter loben die Debeka ungewöhnlich enthusiastisch in höchsten Tönen. Für eine Versicherung ist das in dem Ausmaß sehr erstaunlich, denn normalerweise sind unzufriedene Kunden die „Lautesten“.
Googelt man nach den Namen der mit Klarnamen Bewertenden, stellt man öfters fest, dass jemand mit dem gleichen Namen auch bei der Debeka arbeitet – und als Berater den eigenen Berater lobt. 😀
Hier ein Beispiel:

Kundenerfahrungen mit der Debeka bei Testberichte.de
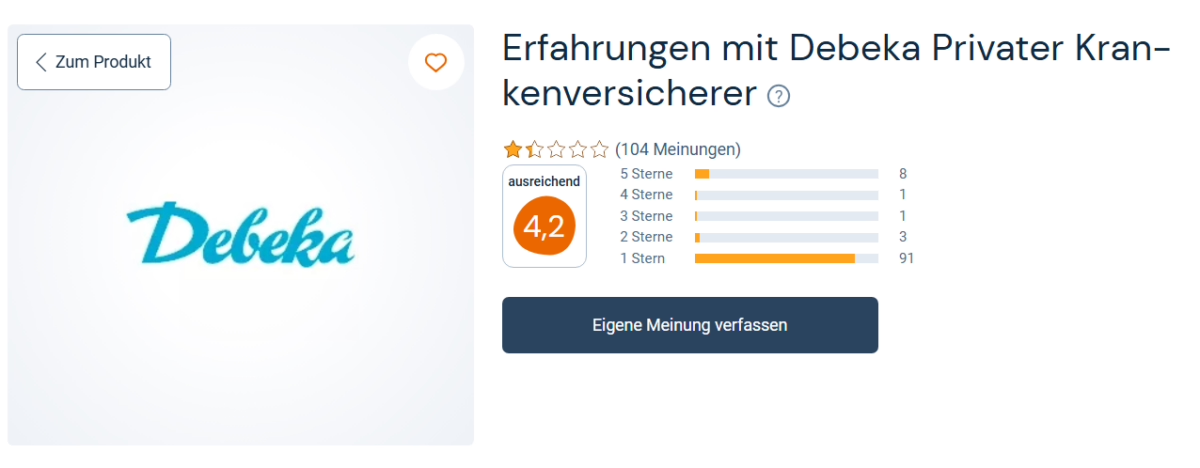
Auf der Seite Testberichte.de findet sich ebenfalls eine Vielzahl von Kundenmeinungen zur Debeka. Von 104 gewerteten Kundenmeinungen (Stand 09/2026) vergeben 91 nur einen Stern, drei zwei Sterne! Die vergebene Note liegt bei 4,2 – „ausreichend“.
Eigene Erfahrungen mit der Debeka als Kunde
Leider hat der Autor dieses Beitrags in jungen Jahren voller Enthusiasmus eine Lebensversicherung der Debeka abgeschlossen. Trotz eines vermeintlich hohen Garantiezinses ist die Verzinsung leider extrem niedrig auf Tagesgeld-Niveau. Der Vertrag wird gerade juristisch auf Widerrufsmöglichkeiten geprüft – ich werde berichten.
Die vielfach beschriebenen Kundenbeschwerden bezüglich telefonischer Erreichbarkeit der Debeka kann ich aus eigener Erfahrung leider voll und ganz bestätigen. Am 9.2.2023 gegen 16:20 rief ich bei der Debeka an, um eine Frage zu klären. Nach fast einer Stunde (51 1/2 Minuten um genau zu sein) in einer nervigen Warteschleife kam die Ansage, dass gerade niemand erreichbar sei und es wurde – zack – aufgelegt.


Die Debeka scheint dies mittlerweile auch nach 16 Monaten noch nicht in den Griff bekommen zu haben, wie hier ein Anruf am 20.06.2024 um ca. 15 Uhr in der Leistungsabteilung zeigt:

Nach 30 Minuten endet die Warteschleife und ein Rückruf am nächsten Tag wird angeboten.
Was sagen Mitarbeiter zur Debeka
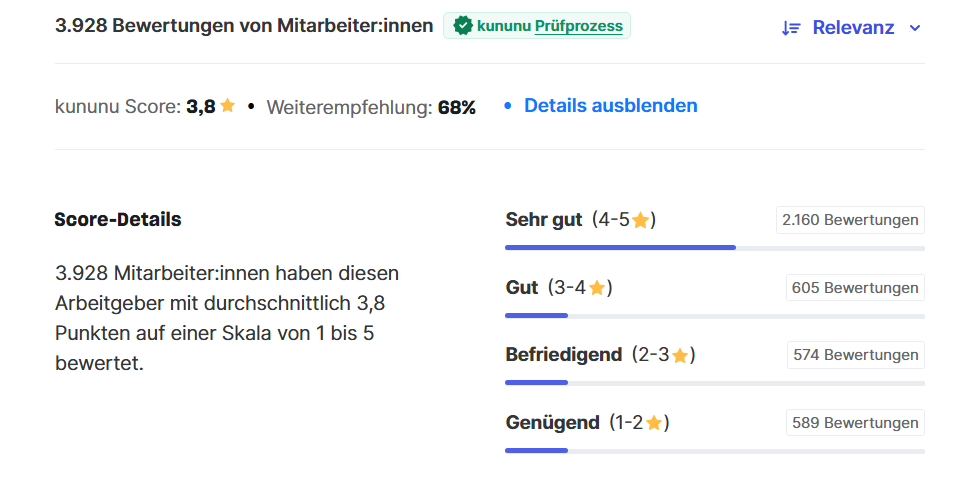
Auf der Arbeitgeberbewertungsplattform Kununu erreicht die Debeka nur einen unterdurchschnittlichen „kununu Score“ von 3,8 und eine Weiterempfehlungsrate von 68%.
In einer Reihe von Bewertungen wird von ehemaligen Mitarbeitern der Verdacht geäußert, dass enthusiastische positive Bewertungen gefaked sind.
Was ich schlimm finde ist, dass man Führungskräfte aktiv dazu auffordert, hier gute Bewertungen zu scheiben, damit der Kununu-Score optimiert wird. Sehr auffällig sind die Massen an Fake-Bewertungen gerade dann, wenn mal wieder kurz zuvor eine große Führungskräftetagung war. Ich weiß wovon ich rede, da ich selbst als ehemalige Führungskraft schon früher dazu aufgefordert wurde.
Ex-Mitarbeiter bei Kununu im Juli 2023
Weitere Zitate:
Servicewüste Debeka. Außer die neue Leistungsapp ist der Rest schlecht. Bearbeitungszeiten von mehreren Wochen keine Seltenheit. Das füreinander zählt ist lediglich eine phrase von der wenig zu spüren ist
Ex-Mitarbeiter bei Kununu im Oktober 2023
… wer starken Vertriebsdruck, einen empathielosen Umgang mit den AN und leere Versprechungen mag, ist hier genau richtig
Ex-Mitarbeiter bei Kununu im September 2023
Image Zunehmend schlechter. Die Unzufriedenheit der Kunden hat fast schon einen neuen Höhepunkt erreicht. Gründe: Verspätete Auszahlung von Leistungen, Ablehnung von Leistungen mit den wirrsten Gründen, schlechteste Erreichbarkeit der Service Hotlines.
Ex-Mitarbeiter bei Kununu im August 2023
Achtung: Debeka PKV-Antragsfalle!
Achtung: Der 19-seitige (!) Debeka Antrag (Stand 01.2020) enthält folgende für den Kunden m.E. sehr gefährliche Gesundheitsfrage Nr. XI 6, die nach Einschätzung aller Experten kaum wahrheitsgemäß beantwortet werden kann: „Bestehen Krankheiten, Unfallfolgen, körperliche oder geistige Beeinträchtigungen, die zu den bisherigen Gesundheitsfragen noch nicht angegeben wurden?“ Die frühere Konkretisierung „bzw. Anomalien (wie z. B. Herzfehler, psychische Störungen, Nervenerkrankungen, Augenerkrankungen, Schädigung des Bewegungsapparates, Stoffwechselstörungen usw.)“ wurde von der Debeka im Zuge eines Updates gelöscht.
Andere Gesellschaften fragen z.B. nur „Bestehen Krankheiten, Beschwerden oder Folgen von Krankheiten bzw. Verletzungen“. Das ist zwar auch weit formuliert, bezieht sich aber nur auf pathologische Zustände, die man aktuell einigermaßen klar wahrnehmen kann (Beschwerden, Folgen) und die im Zweifel irgendwann von einem Arzt als solche benannt wurden (Krankheiten). Das merkt man sich.
Was ist aber unter „körperliche oder geistige Beeinträchtigungen“ genau zu verstehen? Es scheint etwas anderes zu sein als Krankheiten, sonst hätte man nicht beides aufgeführt. Und das ohne jede zeitliche Einschränkung! Wissen Sie, was bei allen Ihren Ärzten bis zurück zum Kinderarzt alles in der Akte steht?? Das im Detail „gerichtsfest“ zu eruieren dürfte die meisten Antragsteller eindeutig überfordern. Auch die Fragen V (gestellte Versicherungsanträge) und VI (frühere Versicherungsverhältnisse) sind gefährlich offen formuliert!
Die Folge beschreibt die Debeka selbst auf Ihrer Homepage: „unvollständige oder unrichtige Angaben können uns bei schuldhafter Verletzung der vorvertraglichen Anzeigepflicht berechtigen, vom Vertrag zurückzutreten oder den Vertrag zu kündigen„. Mit dem Akzeptieren einer solchen vagen Formulierung geben Sie der Debeka quasi einen Freibrief, Sie ungünstigstenfalls noch 10 Jahre ab Vertragsschluss rauszuwerfen, z.B. sobald Sie höhere Kosten verursachen!
Wie schneidet die Debeka PKV bei Vergleichen ab?
In diesem Abschnitt ergänzen wir sukzessive unsere Einschätzungen zum Thema Vergleichsprogramme und Debeka.
Debeka und KV-Fux
Ein User stellte in der Finanztip Community folgende Frage:
Was ist von der Versicherungsvergleichs-Seite kv-fux zu halten? Dort schneidet die Debeka kaum schlechter als die Barmenia ab.
WerAuchImmer am 24.2.2023 bei Finanztip
Die Süddeutsche schreibt am 2.3.2017 unter der Überschrift „Abwehr durch Angriff“:
Drei private Krankenversicherer gründen ein neues Internet-Vergleichsportal, auf dem potenzielle Kunden Tarife und Preise vergleichen können. Initiatoren des „KV Fux“ sind der Marktführer Debeka sowie die Concordia und die HUK-Coburg Krankenversicherung.
Süddeutsche Zeitung, 2.3.2017
Die Debeka war, wie auch der Versicherungsbote vom 15.3.2017 berichtet, zusammen mit der HUK-Coburg einer der Hauptsponsoren von KV-Fux. Im hier verlinkten Geschäftsbericht Debeka Kranken 2019 steht dazu Folgendes:
Ebenso danken wir unseren Kooperationspartnern BBBank eG, Meine-Gesundheit-Services GmbH, KV-Fux, CareLutions GmbH und Wir für Gesundheit GmbH für die erfolgreiche Zusammenarbeit. Sie tragen in hohem Maße dazu bei, die Angebote und Dienstleistungen für unsere Mitglieder und Kunden zu verbessern.
Geschäftsbericht Debeka Kranken 2019
Völlig klar, dass Krankenversicherer ein Portal primär mit dem Ziel gründen, die Mängel der eigenen Tarife möglichst objektiv beleuchten zu lassen. Oder anders formuliert: Es lässt sich nicht völlig ausschließen, dass sich dieser Umstand ein Stück weit in der Bewertung / Positionierung der Debeka bei KV-Fux niederschlagen könnte. 🙂
Ein Maklerkollege hat sich in einem Blogbeitrag genauer mit den fachlichen Mängeln des KV-Fux beschäftigt. Einige Highlights daraus:
Unser PKV Vergleich zur Debeka
Wir nutzen verschiedene unabhängige professionelle Vergleichsprogramme, u.a. das Programm Levelnine PKV. Dieses bietet aus unserer Sicht eine besonders umfassende Analyse von rund 200 Vergleichskriterien kombiniert mit anschaulicher Darstellung.
Bei unserer Online-Beratung nehmen wir unsere Kunden „mit ins Cockpit“. Sie wählen am geteilten Bildschirm zunächst die von Ihnen gewünschten Kriterien aus, gewichten diese und können selbst absolut transparent nachvollziehen, inwieweit welche Tarife Ihre individuellen Kriterien erfüllen und wie die jeweiligen Gesellschaften bei verschiedenen Kennzahlen abschneiden.
Als Ergebnis erhalten Sie nach dem Beratungstermin zusammen mit einer erläuternden email eine ca. 150-seitige Vergleichsdokumentation. Darin werden von uns empfohlene bzw. von Ihnen ausgewählte Tarife (ggf. inkl. GKV) mit allen Leistungsmerkmalen und konkreten Beiträgen zunächst übersichtlich und anschließend detailliert verglichen werden.
Ist die Debeka PKV wirklich günstiger oder nur billiger?
Vergleicht man nur die Beiträge, ist die Debeka meistens billiger als leistungsstärkere Tarife anderer Gesellschaften. Doch lohnt es sich langfristig, hier auf ein paar Euro zu schielen?
Debeka PKV: Kosten von Leistungsdefiziten und versteckten Selbstbehalten
Alle oben aufgeführten Leistungsdefizite bzw. versteckten Selbstbehalte der Debeka Tarife führen zu Kosten, die der Debeka Versicherte im Ernstfall selbst tragen muss. Berechnet man diese versteckten Selbstbehalte unter einigen vereinfachenden Annahmen (Abschluss mit 30 Jahren, Beitrag im Tarif N NC PVN rund 615 EUR mit einem KT43 von 150 EUR, Lebenserwartung 90, gerechnet ohne Zinsen und ohne medizinische Inflationsrate), dann müsste ein Debeka Versicherter je nach anzunehmender Eintrittswahrscheinlichkeit (vermutlich werden nicht alle Erkrankungen / Situationen gleichzeitig eintreten) zusätzlich zu seinem monatlichen Beitrag von Anfang an jeden Monat noch rund 285 EUR pro Monat aus eigener Tasche drauflegen, um diese auszugleichen!
Hier die Kalkulation, die wir bei unseren Beratungen gerne genauer erläutern:

Merke: Leistungsdefizite der Debeka kosten von Anfang an jeden Monat noch fast 300 EUR extra!
Debeka: Vom „Bruttobeitragsunterschied“ zum „Nettobeitragsunterschied“
Wenn im obigen Beispiel ein Debeka Tarif monatlich 100 EUR billiger ist, dann sind diese 100 EUR mit Vorsicht zu genießen! Schaut man genau hin, bleiben im Portemonnaie eines Debeka versicherten Kunden keine 100 EUR als Ersparnis übrig! Bedenken Sie die folgenden Faktoren:
- Leistungsunterschiede kosten Geld. Die Kosten für späteres „Dazukaufens“ der Minderleistungen der Debeka aus eigener Tasche machen wie oben ausgeführt von Anfang an einen monatlichen Mehrbeitrag von fast 300 EUR aus.
- Von einem Beitragsunterschied von 100 EUR übernimmt bei Angestellten der Arbeitgeber die Hälfte. Kosten für den Versicherten also nach Abzug des hälftigen Arbeitgeberanteils „netto“ nur 50 EUR.
- Von einem Beitragsunterschied von 100 EUR werden ca. 40% in Alterungsrückstellungen investiert (30% tariflich, 10% gesetzlicher Zuschlag), sind also nicht „verloren“. Effektiv werden also „netto“ nur 60 EUR fürs Risiko ausgegeben, während 40 EUR gespart werden.
- Der Beitragsunterschied von 100 EUR ist zu ca. 80% steuerlich absetzbar. Von 100 EUR Beitragsunterschied (bei Arbeitnehmern 50 EUR) ist also eine Steuerrückerstattung von 38,47 EUR (im Grenzsteuersatz mit Kirchensteuer 48,09%) abzuziehen. Die Nettokosten nach Steuern betragen nur noch 61,53 EUR.
Merke: Ein vermeintlich günstigerer Debeka Tarif ist unter Berücksichtigung dieser Faktoren für den Versicherten letztlich teurer als ein leistungsstärkerer Tarif!
Sind „Gesunde“ bei der Debeka private Krankenversicherung richtig?
Normalerweise können nur „Gesunde“ ohne ernstere Vorerkankungen in die Private Krankenversicherung wechseln. Wie auf unserer Seite Auswahlkriterien Krankenversicherung beschrieben ist es für jemand, der bereits privat krankenversichert ist, von großem Vorteil, wenn seine eigene Krankenversicherung neue Gesundheitsrisiken sorgfältig prüft (strenge Risikoprüfung) und sein Kollektiv von Mitversicherten möglichst „gesund“ ist. So wird späteren Beitragsanpassungen wegen unerwartet hohen Krankheitskosten vorgebeugt und idealerweise eine niedrige Schadenquote erreicht (dazu siehe unten). Zitat aus Wikipedia: „Eine hohe Schadenquote kann nicht nur auf eine hohe Leistungsfähigkeit der Versicherung für den Versicherten hindeuten, sondern je nach insgesamter Sachlage auch auf eventuelle kalkulatorische Mängel oder zu wenig strenge Gesundheitsprüfungen der Versicherung hindeuten, und als ein Signal, dass es zu Beitragserhöhungen kommen wird.“
Was für eine Annahmepolitik verfolgt die Debeka, wie gründlich werden dort bei der Risikoprüfung Gesundheitsrisiken geprüft und wie bewertet, um langfristig erhöhte Kosten für das Tarifkollektiv zu vermeiden? Hier einige konkrete Kundenbeispiele:
Unser Fazit: Die Risikoprüfung der Debeka trifft im Vergleich zu anderen Anbietern öfters für uns medizinisch nicht nachvollziehbare Entscheidungen. Die politische Marschrichtung scheint zu lauten, möglichst jeden und alles zu versichern. Für „Kranke“ , die bei anderen Gesellschaften nicht oder nur mit hohen Beitragszuschlägen versicherbar sind, kann die Debeka in solchen Fällen eine sinnvolle Option sein. Als „Gesunder“ würde ich mir gut überlegen, ob ich in einem solchen Kollektiv mit entsprechend höheren Risiken versichert sein möchte!
Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Vorteile der Debeka private Krankenversicherung
Wir wollen es nicht versäumen, auch auf einige Vorteile der Debeka hinzuweisen:
Größe
Die Debeka ist einer der größten PKV Anbieter in Deutschland. Größere Kollektive können Einzelrisiken wie z.B. Bluter, die besonders hohe Behandlungskosten verursachen, besser ausgleichen, als ganz kleine Kollektive. Ist allerdings das Gesamtkollektiv durch einen hohen Beamtenanteil und durch eine laschere Gesundheitsprüfung schon von vornherein „kränker“ (siehe oben unter Schadenquote), relativiert sich dieser Vorteil. Kleinere Kollektive profitieren auf der anderen Seite unmittelbarer von „guten“ Risiken.
Größe ist per se jedoch kein besonder Vorteil. Die Debeka ist nicht „besser“, weil dort viele Personen versichert sind, wie manchmal unterstellt wird. Aussagen wie „Immerhin ist jeder vierte Vollversicherte in Deutschland bei der Debeka“ sagen nichts über Qualität. 79% der Deutschen (letzte verfügbare Zahlen aus 2022) fahren keine Premium-Automarke (Audi, BMW, Jaguar, Porsche, Tesla, Lexus, Land Rover, Volvo und Mercedes-Benz). Das heißt nicht, dass Nicht-Premium-Marken die besseren Autos sind und man bei Unfällen darin sicherer ist. 🙂
Laschere Gesundheitsprüfung
Des einen Freud, des anderen Leid. Für „Gesunde“ ist eine strenge Risikoprüfung wie oben unter Sind „Gesunde“ bei der Debeka richtig? ausgeführt vorteilhaft. „Kranke“ können jedoch davon profitieren, wenn Risikoprüfer nicht so genau hinsehen und sie so eine private Krankenversicherung überhaupt bzw. ohne Risikozuschläge erhalten.
„Kleiner“ Beihilfeergänzungstarif bei Öffnungsaktion
Im Rahmen der sog. „Öffnungsaktion“ verpflichten sich einige PKV Anbieter, Beamte und ihre Familienangehörigen innerhalb von bestimmten Fristen unabhängig von Vorerkrankungen mit einem maximalen Risikozuschlag von 30% in der PKV zu versichern. Über diese Öffnungsaktion versicherten Beamte werden ansonsten sinnvolle Zusatzbausteine wie ein Beihilfeergänzungstarif, Kurkosten oder Tagegelder normalerweise nicht angeboten. Die Aktion gilt nur für die reine Kranken- und Pflegepflichtversicherung.
Die Debeka bietet als einziger uns bekannter Anbieter auch im Rahmen der Öffnungsaktion immerhin deren „kleinen“ Beihilfeergänzungstarif BG an. Dieser übernimmt bestimmte zahntechnische Laborleistungen und Praxiskosten (auch für Implantate, einschließlich knochenaufbauende Maßnahmen), jedoch gedeckelt auf 6.150 EUR pro Kalenderjahr. Außerdem ist eine abgespeckete Auslandsreisekrankenversicherung enthalten, die jedoch nur zur Absicherung der medizinisch notwendigen und nicht den medizinisch sinnvollen Rücktransport dient.
Neutrale Aspekte der Debeka private Krankenversicherung
Manche vermeintlichen „Verkaufsargumente“ pro Debeka bewerten wir neutral.
Die Debeka hat wenig Tarife, die nicht vergreisen
Stimmt, die Debeka hat relativ wenige Tarife. Manchmal wird argumentiert, das wäre ein Vorteil gegenüber anderen Gesellschaften mit einem vielfältigeren Tarifangebot. Dabei wird gerne die Horrorvision an die Wand gemalt, dass Tarife vergreisen, wenn sie geschlossen werden. Das ist – mit Verlaub – ziemlicher Unsinn wie auf unserer Seite Schließung, Vergreisung und Entmischung von PKV-Tarifen ausführlich beschrieben.
Merke: Dass Tarife ab und zu geschlossen und durch neuere, leistungsstärkere ersetzt werden, ist – sofern das nicht übertrieben wird – ein völlig normaler Vorgang und kein Grund zur Sorge vor stärkere Beitraganpassungen!
Wechsel von Bisex- in Unisex-Tarife
Viele langjährige Debeka-Versicherte sind noch in den alten Bisex-Tarifen – diese sind in mehreren Leistungsbereichen schwächer als die Unisex-Generation 2013. Ein interner Wechsel kann Leistungen verbessern, will aber sorgfältig geprüft sein (Gesundheitszustand, Alterungsrückstellungen, ggf. neue Gesundheitsprüfung). Häufig ist ein interner Tarifwechsel der bessere Weg als ein Gesellschaftswechsel.
Hier einige Beispiele der Nachteile der alten Bisex-Tarife gegenüber den neueren Unisex-Tarifen, d.h. in Bisex besteht für folgende Leistungen laut Tarifbedingungen kein oder ein geringerer tariflicher Leistungsanspruch:
Die wichtigsten Nachteile Debeka Bisex Tarife vs. Debeka Unisex Tarife
Entscheidungs-Checkliste
Prüfen Sie vor einer Entscheidung systematisch die Bereiche, die für Sie persönlich zählen:
Eher geeignet, wenn Sie …
Eher weniger geeignet, wenn Sie …
Wer langjährig bei der Debeka versichert ist, ist in den meisten Fällen weiterhin besser versorgt als in der GKV – bei Neuabschluss oder solange ein Wechsel möglich ist, sollten die Defizite aber bewusst gegen die Stärken abgewogen werden.
Berät die Debeka unabhängig?
Die Angestellten im Debeka Außendienst sind als gebundene Versicherungsvertreter vertraglich verpflichtet, die Interessen der Debeka zu vertreten. Wir als Unabhängiger Versicherungsmakler beraten dagegen unabhängig und vertreten die Interessen unserer Kunden.
Weshalb beschäftigen wir uns intensiver mit der Debeka
Ein Makler dem es ausschließlich um objektive Aufklärung ginge würde auf einer Seite die 4-5 größten Gesellschaften in den wichtigsten Leistungen gegenüberstellen und Stärken und Schwächen benennen. Dieser objektive Eindruck entsteht jedoch nicht bei einseitigem Debeka bashing!
„Muenchner“ in der Finanztip Community
Unsere Website hat nicht den Zweck Beratung vollständig zu ersetzen. Vergleiche sind außerdem immer von individuellen Anforderungen geprägt. Deshalb publizieren wir keinen (noch dazu regelmäßig zu aktualisierenden) vollständigen Marktvergleich. Von den „4-5 größten Gesellschaften“ bieten außerdem die meisten keine besonders leistungsstarken Tarife.
Wir widmen der Debeka als größter deutscher Krankenversicherer eine eigene Seite, weil aufgrund hoher Marktpräsenz, unterstützt von oberflächlichen Stiftung Warentests, viele Ratsuchende dazu neigen, sich die Entscheidung einfach zu machen und dem Herdentrieb zu folgen. Diese Tendenz ist insbesondere bei Beamten sehr ausgeprägt, u.a. da die Debeka aufgrund krimineller Datenschutzverstöße in Behörden sehr präsent ist. Mit eigenen dort nebenberuflich für die Debeka entgeltlich tätigen „Vertrauenspersonen“, eigenem Postkorb für PKV-Korrespondenz etc.
Die Debeka ist von der Zahl der Versicherten eindeutiger quantitativer Marktführer. Obwohl die Tarife qualitativ historisch (Bisex) am unteren Ende der Leistungsskala und aktuell (Unisex) im Mittelfeld liegen, wird sie bei uns deshalb bei so gut wie jeder Beratung thematisiert. Die Debeka ist bei unseren ausführlichen Bedingungsvergleichen immer dabei, sofern ein Kunde sie nicht aktiv abwählt.
‚Warum soll ich für die PKV zu einem Versicherungsmakler, der mir am Ende ohnehin nur den Versicherer mit der höchsten Provision empfiehlt?‘ Das war meine Meinung, bevor ich Dr. Schlemann kontaktiert habe. Allerdings war genau das Gegenteil der Fall. Es wurde sogar transparent dargestellt, dass einige Krankenversicherer überhaupt keine Provision zahlen, und trotzdem wurden diese in den Vergleich mit aufgenommen. Mir wurde dann nach mehrstündiger Beratung zu meiner individuellen Situation ein sehr umfangreiches Dokument (>90 Seiten) erstellt. Hiermit konnte ich alle relevanten Tarife anhand von hunderten Details vergleichen und so am Ende eine fundierte Entscheidung treffen. Dabei wurde auch eingeordnet, welche Optionen wichtig bzw. eher unwichtig sind und mit großem Aufwand eine sehr umfangreiche Liste erstellt, welche versteckten Selbstbehalte die einzelnen Tarife enthalten. E-Mails wurden sehr rasch und fachlich einwandfrei beantwortet. Selbst zwischen den Jahren rief mich meine Beraterin Frau M. aus Ihrem Urlaub an, um einige Fragen zu beantworten. Nach etlichen E-Mails, nochmaligen Abänderungen meiner Wünsche und viel individuellem Beratungsaufwand ist jeder Cent der Provision mehr als verdient. Für mich war die Beratung kostenfrei, da die Provision ohnehin nach Vertragsabschluss vom Krankenversicherer gezahlt wird. Es gibt zusammenfassend einfach zu viele Fallen/Fallstricke/Risiken bei einer PKV, für die man sich in der Regel bis an sein Lebensende entscheidet. Daher werde ich in Zukunft immer guten Gewissens Dr. Schlemann und Frau M. im Bekanntenkreis weiterempfehlen.
Hannah Glr am 10.01.2023 bei Finanztip
Diese „Ehre“ wird sonst keinem anderen der nachfolgenden größeren Anbieter zuteil. Um bei unserer Beratung den relevanteren, leistungsstärkeren Anbietern und Tarifen mehr Zeit widmen zu können, behandeln wir die Nachteile und die (wenigen) Vorteile der Debeka ausführlich auf unserer Webseite. Damit sich Interessenten mit dem Thema schon einmal vorab oder im Nachgang eingehend beschäftigen und sich dazu ihre eigene Meinung bilden können.
Debeka zu empfehlen ist für uns kurzfristig (!) weniger lukrativ
Grundsätzlich arbeiten wir als unabhängiger Versicherungsmakler mit fast allen Versicherungsanbietern zusammen. Die Vergütung („Maklercourtage“), die wir von den Gesellschaften erhalten, unterscheiden sich nur marginal. Siehe dazu unsere Seite Kosten – Finanzierung der Beratung. Wie dort ausführlich beschrieben wird unsere Unabhängigkeit durch dieses Vergütungsmodell in keiner Weise eingeschränkt.
Einige wenige Gesellschaften wie z.B. die HUK Coburg oder die Debeka arbeiten nicht unmittelbar mit Versicherungsmaklern zusammen. Aus unserer Sicht vermisst man die beiden unter qualitativen Gesichtspunkten auch nicht wirklich. Das belegen wir gerne in einem detaillierten unabhängigen Vergleich.
Wenn für jemanden die Debeka ausnahmsweise die richtige Wahl sein sollte (z.B. bei Vorerkrankungen, der sog. Öffnungsaktion oder wenn jemand hohe Leistungen entgegen unserem Rat für unwichtig hält), dann empfehlen wir ganz entspannt den Abschluss bei der Debeka.
Verlieren wir dadurch Geld? Kurzfristig gedacht ja. Aber denken Sie doch einmal darüber nach, wie Sie reagieren, wenn Ihnen ein Dienstleister ganz offen entgegen seinen eigenen finanziellen Interessen eine Lösung empfiehlt? Ein Steuerberater unter unseren Kunden, Herr Dr. J., berichtet von seinem Reifenhändler, den er zum Kauf neuer Reifen aufsuchte. Der meinte das wäre unnötig, er könne seine Reifen noch zwei Jahre fahren. Seitdem kauft er alles nur noch bei diesem Reifenhändler und vertraut diesem blind. Es gibt für einen Dienstleister kaum ein intelligenteres Kundenbindungsinstrument, als „contra domum“ einen solchen Rat zu erteilen!
Fazit: Wir können es uns „leisten“, auch einmal die Debeka zu empfehlen.
Dr. Schlemann PKV Qualitäts-Check
Sie wollen in die PKV wechseln, wurden dazu beraten, sind aber unsicher, ob der empfohlene Tarif wirklich passt? Holen Sie sich die Zweitmeinung unserer PKV Experten mit dem kostenlosen Dr. Schlemann Qualitäts-Check – und tun Sie gleichzeitig etwas Gutes:
Oder nehmen Sie einfach per E-Mail Kontakt auf und senden Sie uns Ihr Anliegen mit zugehörigen Informationen und Unterlagen. Unsere Kontaktdaten finden Sie unter Kontakt.
FAQ zur Debeka private Krankenversicherung
Ist die Debeka eine gute Versicherung?
Sie ist der größte und günstig kalkulierende PKV-Anbieter mit starken Zahnleistungen und moderaten Kosten. Gleichzeitig gibt es klare Bedingungsdefizite (Hilfsmittel, GOÄ-Bindung, Psychotherapie). „Gut“ hängt von Tarif, Ergänzungsbausteinen und Ihrer Situation ab.
Was zahlt die Debeka nicht (vollständig)?
Typische Lücken: Hilfsmittel über die beihilfefähige Höhe bzw. neue teure Hilfsmittel, Honorare über 3,5-fach GOÄ, Analogabrechnungen, längere ambulante Psychotherapie, hochwertige Hörgeräte, teure Auslandsbehandlungen.
Wie hoch waren die letzten Beitragsanpassungen?
Zum 01.01.2025 im Schnitt rund 24,7 % über die angepassten Tarife – ein deutlicher Sprung nach Jahren vergleichsweiser Stabilität.
Lohnt der Wechsel von Bisex in Unisex?
Oft ja, weil die Unisex-Tarife in mehreren Bereichen besser sind – aber nur nach individueller Prüfung (Gesundheit, Alterungsrückstellungen).
Dr. Schlemann PKV-Tarifanalyse
Wir prüfen PKV Tarife für Sie kompetent und unabhängig auf Herz und Nieren
Lesen Sie unsere Bewertung von Krankenversicherungstarifen und PKV-Anbietern
Senden Sie uns gerne eine E-Mail mit Anregungen zu weiteren zu analysierenden Tarifen. Unsere Kontaktdaten finden Sie unter Kontakt. Wir können aus Kapazitätsgründen allerdings nicht versprechen, ob und wie bald wir diese umsetzen können.