Eine Anschlussheilbehandlung (AHB) beginnt in der Regel spätestens 14 Tage nach der Entlassung aus dem Krankenhaus. Ob Krankenkasse, Rentenversicherung oder private Krankenversicherung zahlt, entscheidet über Zuzahlung, Klinikwahl und manchmal über Kosten von mehr als 12.000 EUR.
Hier finden Sie Fristen, Kostenträger und die Klauseln, auf die Privatversicherte achten sollten.
Das Wichtigste in Kürze
Was ist eine Anschlussheilbehandlung?
Eine Anschlussheilbehandlung ist eine ambulante oder stationäre medizinische Rehabilitation, die unmittelbar oder mit kurzer Pause an eine Krankenhausbehandlung anschließt. Typische Anlässe sind Herzinfarkt, Schlaganfall, Krebsoperationen, künstliche Hüft- oder Kniegelenke und schwere Unfälle. Ziel ist, verlorene Funktionen zurückzugewinnen, bevor sie sich verfestigen.
Das Ziel der Rehabilitation hängt vom Kostenträger ab. Bei Versicherten der Deutschen Rentenversicherung steht die Erwerbsfähigkeit im Mittelpunkt: zurück in den Beruf, möglichst ohne dauerhafte Einschränkung. Bei Rentnern und Kindern geht es um Selbstständigkeit im Alltag und darum, Pflegebedürftigkeit zu vermeiden. Für alle Patientinnen und Patienten gilt: Je früher die Behandlung nach dem Krankenhaus einsetzt, desto besser lassen sich bleibende Folgen der Erkrankung verhindern.
AHB ist die Abkürzung für Anschlussheilbehandlung; die Begriffe AHB, Anschlussreha und Anschlussrehabilitation (AR) sind gleichbedeutend. Rentenversicherung und Kliniken sprechen meist von AHB, die Krankenkassen inzwischen eher von Anschlussrehabilitation.
Rechtlich gehört die AHB zu den Leistungen zur medizinischen Rehabilitation, der ersten von fünf Leistungsgruppen in § 5 SGB IX. Welche Stellen als Rehabilitationsträger infrage kommen, zählt § 6 SGB IX abschließend auf – die private Krankenversicherung gehört nicht dazu. Genau daraus ergeben sich die Fallstricke für Privatversicherte, um die es weiter unten geht.

Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Unterschied zwischen AHB und Reha
Der Unterschied zwischen Reha und AHB ist kleiner, als viele denken: Medizinisch ist die AHB eine Reha. Der Unterschied liegt im Zeitpunkt und im Verfahren: Die AHB folgt auf einen konkreten Krankenhausaufenthalt und wird noch aus der Klinik heraus eingeleitet. Eine „normale“ Reha – bei der Rentenversicherung Heilverfahren genannt – beantragen Sie selbst oder über Ihren Hausarzt, zum Beispiel bei chronischen Rückenschmerzen, ohne dass vorher eine Operation stattgefunden haben muss.
| Merkmal | AHB / Anschlussrehabilitation | Reha / Heilverfahren |
|---|---|---|
| Auslöser | vorangegangene Krankenhausbehandlung | chronische oder anhaltende Beschwerden |
| Beginn | in der Regel innerhalb von 14 Tagen nach Entlassung | nach Bewilligung, oft Wochen bis Monate |
| Antrag | Sozialdienst des Krankenhauses mit dem Patienten | Versicherter selbst bzw. Haus- oder Facharzt |
| Bewilligung | Schnellverfahren, teils ohne Vorab-Prüfung | reguläre Prüfung durch den Träger |
| Zuzahlung (gesetzlich) | 10 EUR/Tag, max. 28 Tage (GKV) bzw. 14 Tage (GRV) | 10 EUR/Tag, bei der GRV max. 42 Tage |
| Wiederholung | nach jedem neuen Akutereignis möglich | in der Regel frühestens nach vier Jahren |
Und die Kur?
Kuren dienen der Vorsorge und dem Erhalt der Gesundheit, etwa bei Rheuma, Diabetes oder Asthma – im Amtsdeutsch „Maßnahmen zur Festigung der Gesundheit“. Für Privatversicherte ist die Abgrenzung mehr als Begriffsklauberei: Viele PKV-Tarife schließen Kuren aus oder deckeln sie, während dieselben Tarife eine AHB voll erstatten. Die SDK etwa begrenzt Kuren in den ambulanten Tarifen AM10 bis AM13 auf 2.000 EUR innerhalb von drei Kalenderjahren, die AHB dagegen nicht.
Voraussetzungen, Antrag und Ablauf der AHB
Wann haben Sie Anspruch auf eine AHB?
Ob eine AHB bewilligt wird, entscheidet sich an vier medizinischen Voraussetzungen. Die Deutsche Rentenversicherung hat sie in ihrem AHB-Indikationskatalog zusammengefasst, an dem sich auch die meisten Krankenkassen orientieren:
Hinzu kommt die Frist, denn die Zeit zwischen Krankenhaus und Reha ist knapp bemessen. Als „unmittelbar“ gilt eine Anschlussrehabilitation, wenn sie innerhalb von 14 Tagen nach der Entlassung beginnt. Später ist sie noch möglich, wenn zwingende Gründe die Frist sprengen: kein freier Platz in der Rehaklinik, eine akute Infektion oder eine laufende Chemo- oder Strahlentherapie. Eine gesetzliche Höchstfrist gibt es nicht. In der Praxis bewilligen die Kostenträger nach etwa sechs Wochen aber meist keine AHB mehr, sondern nur noch eine reguläre Reha – mit längerer Zuzahlung.
Antrag über den Sozialdienst
Den Antrag stellt fast immer der Sozialdienst des Krankenhauses, gemeinsam mit Ihnen und dem behandelnden Arzt; der Arzt steuert den Befundbericht bei. Bei der Deutschen Rentenversicherung Bund läuft das über das AHB-Direkteinleitungsverfahren: Die Klinik leitet die Reha in eigener Verantwortung ein, ohne auf einen Bescheid zu warten. Auch die Krankenkassen haben nachgezogen. Seit der Änderung der Reha-Richtlinie des Gemeinsamen Bundesausschusses prüfen sie bei bestimmten Diagnosen – etwa Herz-Kreislauf-, Krebs- und neurologischen Erkrankungen – die medizinische Erforderlichkeit nicht mehr vorab.
Privatversicherte nutzen seit 2024 ein einheitliches AHB-Antragsformular des PKV-Verbands, das der Sozialdienst direkt an den Versicherer schickt. Das ersetzt aber nicht die Frage, ob Ihr Tarif überhaupt leistet. Sprechen Sie den Sozialdienst deshalb früh an und sagen Sie dazu, dass Sie privat versichert sind – sonst landet der Antrag womöglich bei der falschen Stelle. Weitere Informationen erhalten Versicherte bei ihrer Krankenkasse, beim Servicetelefon der Deutschen Rentenversicherung oder direkt beim privaten Krankenversicherer.
Wie läuft eine AHB ab?
Am ersten Tag stehen Aufnahmeuntersuchung und Arztgespräch an. Daraus entsteht ein individueller Therapieplan mit festen Reha-Zielen. Behandelt wird interdisziplinär: Ärzte, Pflege, Physiotherapie, Ergotherapie, Psychologie, Ernährungsberatung und Sozialdienst arbeiten am selben Plan. Nach einer Herzoperation sieht der Tag anders aus als nach einem neuen Kniegelenk – das Grundmuster aus Training, Anwendungen, Schulungen und Gesprächen bleibt gleich.
Ein Teil der Reha zielt auf die Zeit danach. Patientinnen und Patienten lernen, mit der veränderten Situation umzugehen, und erproben ihre Belastbarkeit für Alltag und Beruf. Am Ende schreibt die Rehaklinik einen Entlassungsbericht für Hausarzt und Kostenträger und empfiehlt bei Bedarf Nachsorge, etwa die Reha-Nachsorge der Deutschen Rentenversicherung oder eine stufenweise Wiedereingliederung.
Wie lange eine AHB dauert, richtet sich nach Indikation und Verlauf. Bei der Krankenkasse sind nach § 40 SGB V im Regelfall drei Wochen stationär oder 20 Behandlungstage ambulant vorgesehen; begründet die Klinik den Bedarf, wird verlängert. Neurologische und onkologische Reha dauert häufig länger.
Stationär, ambulant oder mobil
Die meisten AHB laufen stationär: Sie wohnen in der Rehaklinik und sind rund um die Uhr medizinisch betreut. Das ist die Regel nach großen Operationen, bei Wundversorgung oder wenn zu Hause niemand unterstützen kann.
Für die ambulante AHB fahren Sie täglich in ein wohnortnahes Reha-Zentrum und schlafen zu Hause. Das Therapieprogramm ist ganztägig und kaum leichter als stationär, setzt aber voraus, dass Sie den Weg selbstständig bewältigen. Für Menschen, die das Krankenhaus schon recht mobil verlassen, ist das oft die angenehmere Lösung.
Die Krankenkassen kennen als dritte Form die mobile Rehabilitation: Das Reha-Team kommt zu Ihnen nach Hause. Sie ist für Versicherte gedacht, die eine Reha-Einrichtung nicht aufsuchen können, vor allem ältere Menschen mit mehreren Erkrankungen.
Wie weit darf die Rehaklinik vom Wohnort entfernt sein?
Eine feste Kilometergrenze gibt es nicht. Entscheidend ist das Wunsch- und Wahlrecht nach § 8 SGB IX: Berechtigte Wünsche – etwa die Nähe zur Familie oder eine auf Ihre Erkrankung spezialisierte Klinik – muss der Kostenträger berücksichtigen. Die Deutsche Rentenversicherung weist eine Einrichtung zu und bezieht Ihre Vorschläge ein.
In der GKV gilt: Wählen Sie statt der zugewiesenen eine andere zertifizierte Reha-Einrichtung, tragen Sie nach § 40 Abs. 2 SGB V die Mehrkosten zur Hälfte – außer die Mehrkosten sind mit Blick auf Ihr Wunsch- und Wahlrecht angemessen. Bei der ambulanten AHB begrenzt schon der tägliche Weg die Entfernung. Privatversicherte wählen die Rehaklinik im Rahmen ihres Tarifs frei; hier bremsen eher Begrenzungen bei Privatkliniken und das Zusageerfordernis bei gemischten Anstalten.
Was kostet eine Anschlussheilbehandlung?
Für eine stationäre AHB nach Herzinfarkt liegen die Kosten in einer günstigen Klinik mit einem Tagessatz von 130 EUR bei gutem Verlauf (drei Wochen) bei rund 2.730 EUR. In einer teureren Einrichtung mit einem Tagessatz von 500 EUR oder sogar 920 CHF (ca. 930 EUR) und einer Dauer von sechs Wochen kommen schnell 23.100 EUR zusammen.
Wie das konkret aussieht, zeigt eine Rechnung der Klinik Bavaria in Bad Kissingen aus Dezember 2025: 20 Tage AHB nach dem Einsetzen eines künstlichen Kniegelenks, Tagessatz im Einzelzimmer 633,29 EUR, Gesamtbetrag 12.665,80 EUR.
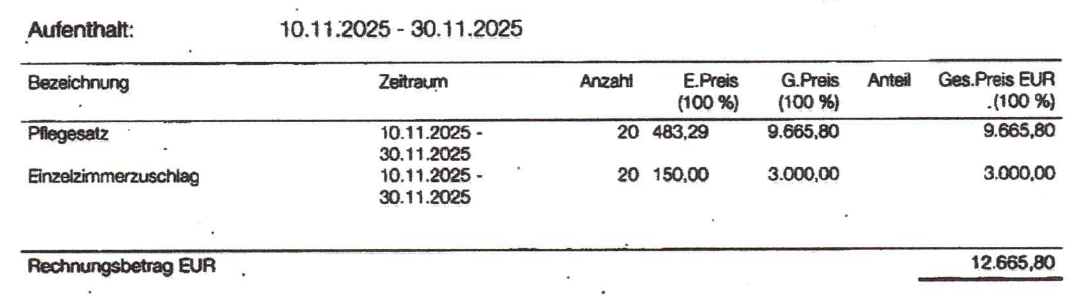
Was kostet also eine dreiwöchige Reha? Bei 21 Tagen und Tagessätzen zwischen 130 und 633 EUR liegen Sie bei rund 2.700 bis 13.300 EUR. Gesetzlich Versicherte sehen davon nur die Zuzahlung, weil Krankenkasse oder Rentenversicherung direkt mit der Rehaklinik abrechnen. Privatversicherte bekommen die Rechnung dagegen selbst und reichen sie beim Versicherer ein – ob sie vollständig erstattet wird, entscheidet der Leistungsumfang des Tarifs.
Deutlich teurer wird die neurologische Reha, etwa nach einem Schlaganfall. Sie ist in Phasen eingeteilt: Phase B ist die Frührehabilitation, die noch als Krankenhausbehandlung gilt. Phase C, die weiterführende Reha, übernimmt je nach Zuständigkeit Krankenkasse oder Rentenversicherung. Mit Phase D beginnt die medizinische Reha im engeren Sinn und damit in der Regel die AHB. Die Phasen B und C dauern häufig sechs Monate und länger – bei etwa 500 EUR pro Tag sind das rund 90.000 EUR. Für die Kostenübernahme der Reha in Phase D gelten daher die AHB-Regeln der Kostenträger.
Eine 14-tägige ambulante Anschlussheilbehandlung kostet bei einem Tagessatz von z.B. 150 EUR insgesamt 2.100 EUR.
Wer zahlt die Anschlussheilbehandlung?
Wer zahlt, hängt vom Ziel der Reha und von Ihrem Versichertenstatus ab. Die Rangfolge ist fest: Erst wenn kein vorrangiger Kostenträger zuständig ist, springt die Krankenversicherung ein. Für die meisten Berufstätigen ist das die Deutsche Rentenversicherung, für Rentner die Krankenkasse.
| Kostenträger | Zuständig, wenn … |
|---|---|
| Gesetzliche Unfallversicherung | Arbeits- oder Wegeunfall, Berufskrankheit |
| Deutsche Rentenversicherung | die AHB die Erwerbsfähigkeit sichern soll und die versicherungsrechtlichen Voraussetzungen erfüllt sind |
| Gesetzliche Krankenkasse | kein vorrangiger Träger zuständig ist, z.B. bei Rentnern |
| Beihilfe | Beamte – nach vorheriger Bewilligung, ergänzt durch die private Restkostenversicherung |
| Private Krankenversicherung | der Tarif die AHB einschließt und kein gesetzlicher Träger leistet |
| Versorgungswerk | kein gesetzlicher Anspruch; teils satzungsgemäße, meist nachrangige Zuschüsse |
Bei Angestellten in der PKV ist oft trotzdem die Rentenversicherung zuständig, solange sie dort pflichtversichert sind. Anders bei Selbstständigen ohne Rentenversicherungspflicht und bei Mitgliedern eines Versorgungswerks: Hier fehlt der gesetzliche Reha-Träger meist komplett. Einige Versorgungswerke zahlen nach ihrer Satzung Reha-Zuschüsse, die die Kosten aber selten decken – Details auf unserer Seite Versorgungswerk und Krankenversicherung. Für Ärzte, Anwälte, Architekten und andere Kammerberufe ist der AHB-Baustein des PKV-Tarifs deshalb kein Detail, sondern die eigentliche Absicherung.
Ein Rechenbeispiel zeigt, warum das zählt: Angenommen, ein selbstständiger Architekt, Mitglied im Versorgungswerk und privat krankenversichert, bekommt nach einem Herzinfarkt drei Wochen Anschlussrehabilitation in einer Rehaklinik mit 633 EUR Tagessatz. Die Deutsche Rentenversicherung ist nicht zuständig, das Versorgungswerk zahlt bestenfalls einen Zuschuss. Ob von gut 13.000 EUR ein nennenswerter Eigenanteil bleibt, entscheidet allein sein PKV-Tarif.
Beamte erhalten Beihilfe zur stationären AHB nur, wenn sie vorher bewilligt wurde und die Klinik die Voraussetzungen einer Reha-Einrichtung nach § 107 Abs. 2 SGB V erfüllt. Den Rest trägt der Beihilfetarif der privaten Krankenversicherung für Beamte – sofern er die AHB vorsieht.
Zuzahlung bei der AHB
Gesetzlich Versicherte ab 18 Jahren zahlen 10 EUR pro Tag. Bei einer AHB der Krankenkasse ist die Zuzahlung auf 28 Tage im Kalenderjahr begrenzt, bei einer AHB der Rentenversicherung nach § 32 SGB VI auf 14 Tage. Zuzahlungen für den vorangegangenen Krankenhausaufenthalt im selben Kalenderjahr werden angerechnet.
Ein Beispiel: 18 Tage Krankenhaus im Januar, danach eine AHB der Krankenkasse. Von den 28 Tagen sind 18 schon „verbraucht“, für die AHB fallen nur noch zehn Tage an, also 100 EUR. Wer Übergangsgeld der Rentenversicherung bezieht, zahlt gar nicht zu. In der PKV gibt es keine Zuzahlung. Dafür greift der vereinbarte Selbstbehalt – und der kann je nach Tarif höher ausfallen als die gesetzliche Zuzahlung.
Was leistet die private Krankenversicherung bei einer Anschlussheilbehandlung?
Bei der Reha in der privaten Krankenversicherung ist der Ausgangspunkt ein Ausschluss. Nach § 5 Abs. 1 lit. d der Musterbedingungen (MB/KK 2009) besteht keine Leistungspflicht für Kur- und Sanatoriumsbehandlung sowie für Rehabilitationsmaßnahmen der gesetzlichen Rehabilitationsträger, „wenn der Tarif nichts anderes vorsieht“. Ob Sie eine AHB erstattet bekommen, steht also allein in Ihrem Tarif – nicht in den Musterbedingungen. Ohne ausdrückliche Tarifregelung bleibt es beim Leistungsausschluss.
Ganz so pauschal, wie manche Versicherer den Ausschluss lesen, gilt er allerdings nicht. Das OLG Nürnberg hat am 13.10.2025 (8 U 447/24) entschieden: Ein Aufenthalt in einer Reha-Klinik, den kein gesetzlicher Träger veranlasst hat, ist nicht automatisch eine „Sanatoriumsbehandlung“ im Sinne der Klausel. Entscheidend ist, was dort tatsächlich medizinisch passiert – eine medizinisch notwendige stationäre Heilbehandlung bleibt erstattungsfähig.
Leistet der Tarif, umfasst die Erstattung je nach Bedingungen die Behandlung durch Ärzte und Therapeuten, Physiotherapie und andere Heilmittel, Medikamente, Unterkunft und Verpflegung in der Reha-Einrichtung sowie teilweise die Fahrtkosten. Wahlleistungen wie Chefarzt oder Einzelzimmer gibt es in der Reha nur, wenn der Tarif sie dort ausdrücklich vorsieht – das ist längst nicht bei allen Tarifen der privaten Krankenversicherung der Fall.
Falle „gemischte Anstalt“
Viele AHB-Kliniken sind sogenannte gemischte Anstalten: Häuser, die neben Akutbehandlungen auch Kuren oder Reha anbieten oder Genesende aufnehmen. Nach § 4 Abs. 5 MB/KK leistet der Versicherer dort nur, wenn er vor Beginn schriftlich zugesagt hat. Von außen erkennen Sie diesen Status nicht. Die Klausel ist wirksam – das OLG München hat am 10.08.2021 (25 U 2785/20) die Ablehnung für eine psychosomatische Fachklinik bestätigt, weil diese auch Reha-Patienten aufnahm. Bessere Tarife verzichten auf das Zusageerfordernis oder schränken es ein.
Kriterien für einen guten AHB-Baustein
Bei den Auswahlkriterien eines Tarifs prüfen wir in der Beratung vier Punkte:
Das Zusageerfordernis wird gern unterschätzt. Ein Genehmigungsverfahren kann mehrere Tage dauern – Tage, die nach einer blutigen Entlassung fehlen. Und ein Versicherer, der zusagen muss, prüft dabei auch, ob seine internen Kriterien erfüllt sind.
Wie unterschiedlich Tarife das regeln, zeigt die Barmenia: In einem älteren Ergänzungstarif muss die AHB spätestens zwei Wochen nach der Krankenhausbehandlung beginnen, erstattet werden nur die ersten 28 Tage. Zwei Tarife desselben Versicherers können sich bei der AHB also grundlegend unterscheiden.
AHB im Vergleich: GKV und PKV
| Punkt | GKV / Deutsche Rentenversicherung | Private Krankenversicherung |
|---|---|---|
| Anspruch | gesetzlich (§ 40 SGB V, § 15 SGB VI) | nur, wenn der Tarif die AHB einschließt |
| Antrag | Sozialdienst an Krankenkasse oder Rentenversicherung, oft Schnellverfahren | Sozialdienst mit PKV-Formular an den Versicherer; Zusage je nach Tarif |
| Klinikwahl | Träger weist zu; Wunschklinik mit Mehrkosten zur Hälfte (GKV) | frei im Rahmen des Tarifs; gemischte Anstalten beachten |
| Eigenanteil | 10 EUR pro Tag, max. 28 (GKV) bzw. 14 Tage (DRV) | Selbstbehalt laut Tarif |
| Dauer | Regel 3 Wochen stationär, 20 Tage ambulant; Verlängerung auf Antrag | nach medizinischer Notwendigkeit, tariflich teils begrenzt |
| Unterbringung | Standard, meist Mehrbett- oder Zweibettzimmer | Wahlarzt und Ein- oder Zweibettzimmer, wenn der Tarif das auch in der Reha vorsieht |
Krankentagegeld während der AHB
Selbstständigen geht es neben den Behandlungskosten ums Einkommen. Auch die Musterbedingungen für das Krankentagegeld (§ 5 Abs. 1 lit. g MB/KT) schließen Kur- und Sanatoriumsbehandlungen sowie Reha-Maßnahmen gesetzlicher Träger grundsätzlich aus. Gute Tarife zahlen abweichend davon, wenn die Reha stationär erfolgt und unmittelbar auf eine Arbeitsunfähigkeit folgt. Prüfen Sie Ihre Bedingungen hier genauso sorgfältig wie den AHB-Baustein der Krankheitskostenversicherung.
Welche PKV-Tarife leisten umfassend für AHB und Reha?
Aus unserer Sicht sind nach aktuellem Stand (11/26) fünf PKV-Anbieter in ihren Top-Tarifen bei der AHB empfehlenswert. Wo uns das Bedingungswerk vorliegt oder wir den Tarif analysiert haben, zeigt die Tabelle die maßgeblichen Regeln:
| Tarif | AHB und Reha | Einschränkungen |
|---|---|---|
| SDK S1 (stationär) | jede medizinisch notwendige stationäre AHB und Reha | Beginn innerhalb von 28 Tagen, später bei medizinischen Gründen; schriftliche Zusage erst ab der 5. Woche |
| SDK AM10–AM13 (ambulant) | ambulante AHB und Reha | dieselbe 28-Tage-Regel, Zusage erst ab der 5. Woche |
| LKH BeihilfeUpgrade (Beamte) | Reha, AHB und Kuren ambulant und stationär; mit Modul Klinik auch Wahlarzt und Zweibettzimmer | Wortlaut knüpft Reha an die Dienstfähigkeit – die LKH leistet nach Rücksprache auch für Pensionäre und Kinder, eine verbindliche Klarstellung fehlt |
| Allianz MeinGesundheitsschutz Best/Plus | stationäre Reha eingeschlossen | nur alle drei Jahre; einzelne Begrenzungen vor Behandlungsbeginn klären |
| UKV VitalPLUS (Baustein) | stationäre Reha, soweit kein gesetzlicher Träger leistet | Zusage nur in gemischten Anstalten; AHB „i.d.R. innerhalb von 14 Tagen“ |
Wichtig bei der Allianz: Nur MeinGesundheitsschutz enthält Reha-Leistungen. Die Ärztetarife Ärzte Best 100 und Ärzte Plus 100 sowie der Beihilfetarif leisten laut unserer Bewertung der Allianz PKV nicht für Rehabilitationsmaßnahmen – für Versorgungswerksmitglieder und Beamte ein K.-o.-Kriterium. Bei Beihilfetarifen insgesamt sind Reha-Leistungen selten; Details zur LKH finden Sie in unserer Analyse des LKH Beihilfetarifs.
Ebenfalls empfehlenswert, Detailauswertung für die Tabelle folgt:
Einen Tarifvergleich ersetzt die Tabelle nicht: Selbstbehalt, Klinikwahl und Wahlleistungen in der Reha unterscheiden sich weiter. Viele Fachbegriffe aus den Bedingungen erklärt unser PKV-Lexikon, den Gesamtüberblick finden Sie im Ratgeber private Krankenversicherung.
Häufige Fragen zur Anschlussheilbehandlung
Wie lange dauert eine AHB?
In der Regel drei Wochen stationär oder 20 Behandlungstage ambulant. Begründet die Reha-Klinik medizinisch, dass das Ziel noch nicht erreicht ist, wird verlängert. Neurologische und onkologische Reha dauert oft länger.
Was passiert, wenn die AHB später als 14 Tage nach der Entlassung beginnt?
Bei zwingenden Gründen – fehlender Klinikplatz, Infektion, laufende Chemo- oder Strahlentherapie – bleibt es eine AHB. Nach etwa sechs Wochen bewilligen Kassen und Rentenversicherung meist nur noch eine reguläre Reha. In der PKV gilt allein die Frist im Tarif.
Gibt es die AHB auch ambulant?
Ja. Die ambulante AHB läuft ganztägig in einem wohnortnahen Reha-Zentrum, abends sind Sie zu Hause. Voraussetzung ist, dass Sie den täglichen Weg bewältigen. In der PKV muss der Tarif auch die ambulante AHB einschließen.
Zahlt die Debeka eine Anschlussheilbehandlung?
Das hängt wie bei jedem Versicherer vom konkreten Tarif ab, nicht vom Unternehmen. Prüfen Sie in Ihren Tarifbedingungen, ob die AHB ausdrücklich versichert ist, welche Frist gilt und ob eine vorherige Zusage nötig ist. Klären Sie das möglichst noch im Krankenhaus über den Sozialdienst.
Bekomme ich als Privatversicherter eine Kur bezahlt?
Wer privat versichert ist, bekommt eine Kur nur erstattet, wenn der Tarif Kuren ausdrücklich vorsieht – oft gedeckelt oder als Kurtagegeld. Ohne Tarifregelung greift der Ausschluss in § 5 Abs. 1 lit. d MB/KK. Eine AHB nach Krankenhausaufenthalt ist davon zu trennen und häufig besser abgesichert.
Reha oder Kur – was ist besser?
Das hängt vom Anlass ab, nicht von der Qualität. Nach einer Operation oder einem Akutereignis ist die Reha bzw. AHB das richtige Instrument. Die Kur dient der Vorsorge bei beginnenden Beschwerden. Privatversicherte sollten bedenken, dass viele Tarife Kuren begrenzen, die AHB aber deutlich besser absichern.
Wie weit darf eine AHB vom Wohnort entfernt sein?
Eine Kilometergrenze gibt es nicht. Berechtigte Wünsche zur Klinik muss der Kostenträger nach § 8 SGB IX berücksichtigen. Wählen gesetzlich Versicherte eine andere als die zugewiesene zertifizierte Einrichtung, tragen sie die Mehrkosten in der Regel zur Hälfte. Bei der ambulanten AHB muss der tägliche Weg zumutbar sein.
Was tun, wenn die PKV die AHB ablehnt?
Einen förmlichen Widerspruch wie bei der Krankenkasse gibt es in der PKV nicht – es geht um einen Vertragsanspruch. Lassen Sie sich die Ablehnung schriftlich begründen, legen Sie eine ärztliche Stellungnahme zur medizinischen Notwendigkeit nach und beschweren Sie sich beim Versicherer. Hilft das nicht, ist der PKV-Ombudsmann kostenfrei; danach bleibt der Weg zum Zivilgericht.
