Es ist absolut nachvollziehbar, dass Sie sich gut informieren und den Überblick behalten möchten. Bei manchen Themen kann es helfen, zwei Versicherungsmakler oder mehr zu beauftragen und deren Beratung zu vergleichen.
Bei Gesundheitsfragen gilt aber: Viele Köche verderben den Brei. Wer mehrere Versicherungsmakler bei denselben Versicherungsgesellschaften unabgestimmt anfragen lässt, kann sich Chancen verbauen, die sich nicht mehr zurückholen lassen. Auf dieser Seite beantworten wir die häufigsten Fragen dazu.
Hinweis zur Abgrenzung: Diese Seite betrifft Versicherungsmakler (Versicherungs-, BU- und PKV-Beratung). Für Immobilienmakler gelten mit Alleinauftrag und Doppelprovision andere Regeln.
Mehrere Versicherungsmakler beauftragen: Allgemeine Fragen
Was ist ein „Beauty Contest“ bei der Versicherungsberatung?
Als „Beauty Contest“ bezeichnet man in der Branche, wenn Kunden mehrere Versicherungsmakler, Berater und Beraterinnen parallel beauftragen und deren Ergebnisse gegeneinander antreten lassen. Wir scheuen diesen Wettbewerb nicht. Bei BU und PKV kann ein unabgestimmter Beauty Contest aber teuer werden, weil sich parallele Risikovoranfragen bei denselben Gesellschaften gegenseitig stören können. Warum das so ist, erklären wir weiter unten.
Darf ich mehrere Versicherungsmakler gleichzeitig beauftragen?
Ja, Sie dürfen zwei oder mehr Versicherungsmakler beauftragen, und zwar jederzeit. Wir scheuen den Wettbewerb nicht. Ob sich der zusätzliche Zeitaufwand für Sie lohnt, müssen Sie selbst entscheiden. Bei Sachversicherungen, Geldanlage oder Baufinanzierung kostet ein Vergleich in der Regel vor allem Zeit. Bei BU und PKV kann er mehr kosten, nämlich Chancen bei der Versicherbarkeit (siehe unten).
Warum sollten Risikovoranfragen aus einer Hand laufen?
Eine Risikovoranfrage baut auf einer gründlichen Auswertung Ihrer Gesundheitsangaben auf. Welche Gesellschaften sinnvoll angefragt werden, ergibt sich erst aus diesen Angaben. Wenn zwei Berater unabhängig voneinander arbeiten, entstehen Überschneidungen bei denselben Versicherern, unterschiedliche Darstellungen derselben Vorerkrankung und unnötige Wartezeiten.
Was passiert, wenn zwei Versicherungsmakler bei derselben Gesellschaft anfragen?
Das Ergebnis ist meist Zeitverlust: Die Gesellschaft bearbeitet in der Regel nur eine Anfrage oder fragt nach, wer für Sie zuständig ist. Im schlechteren Fall liegen zwei Anfragen mit unterschiedlichem Wortlaut vor, und niemand weiß, welche gilt.
Kann ich einem zweiten Versicherungsmakler Vollmacht geben?
Eine zweite Maklervollmacht für denselben Vertrag führt zu Abstimmungsproblemen. Der Versicherer muss entscheiden, wer Ihr Ansprechpartner ist, und handelt teils erst nach Klärung. Wenn Sie wechseln möchten, ist ein klarer Wechsel besser als ein Nebeneinander. Ein klarer Wechsel schützt auch Ihren Versicherungsschutz, weil keine Betreuungslücke entsteht.
Wie gehen Sie damit um, wenn ich schon bei einem anderen Berater in Beratung bin?
Sagen Sie es uns bitte offen. Wir fragen dann nach, welche Gesellschaften bereits angefragt wurden, und stimmen mit Ihnen ab, wie es sinnvoll weitergeht. Entweder Sie entscheiden sich vorab für einen Weg, oder wir einigen uns darauf, wer welche Anfragen steuert.
Wann kann es helfen, mehrere Versicherungsmakler zu vergleichen?
Zum Beispiel, wenn Sie noch unsicher sind, welche Strategie und welcher Berater oder welche Beraterin zu Ihnen passt. Dann kann es sich lohnen, vor den Anfragen bei Gesellschaften zwei oder drei Berater und Beraterinnen im Erstgespräch kennenzulernen, Vorgehen, Honorar und Vergleichsmethodik zu vergleichen und erst dann zu entscheiden, wer die Anfragen übernimmt. Bedenken Sie dabei, dass mehrgleisige Beratung Zeit kostet und bei BU und PKV Risiken birgt. Woran Sie gute Beratung erkennen, steht in unserem Beitrag Fehler PKV-Beratung: Die 4 häufigsten Fehler. Wie wir arbeiten und vergütet werden, lesen Sie unter Honorarberatung.
Bieten Sie auch eine Zweitmeinung zur Berufsunfähigkeit und zur PKV an?
Ja. Wenn Sie bereits ein Ergebnis eines anderen Versicherungsmaklers haben, besprechen wir es gern mit Ihnen, ob als Zweitmeinung zur Berufsunfähigkeit oder als Zweitmeinung zur PKV. Das ist ausdrücklich auch dann möglich, wenn Sie sich am Ende nicht für uns entscheiden. Wir freuen uns, wenn wir als letzter Berater die unterschiedlichen Ergebnisse gemeinsam mit Ihnen einordnen dürfen.
Für die PKV gibt es dazu den kostenlosen Dr. Schlemann PKV Qualitäts-Check: eine Zweitmeinung zur Qualität eines bereits empfohlenen Tarifs mit Vergleich von rund 200 Tarifmerkmalen. Er findet allein durch uns statt und löst keine automatische Anfrage bei einer Gesellschaft aus. Soweit nötig und sinnvoll, führen wir auf Wunsch auch gern Risikovoranfragen durch, weil sich dadurch die Auswahl der möglichen Anbieter verändert. Das stimmen wir dann transparent mit Ihnen ab.
Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Maklervertrag, Maklerwechsel und Versicherungsvertreter: Was Sie wissen sollten
Bevor Sie mehrere Versicherungsmakler beauftragen, lohnt ein Blick auf die Rolle, die ein Makler hat. Der Versicherungsmakler steht auf Ihrer Seite als Kunde und vermittelt Verträge verschiedener Versicherungsunternehmen. Er unterscheidet sich damit vom Versicherungsvertreter, der in der Regel für ein einzelnes Unternehmen arbeitet. Beide sind Versicherungsvermittler, aber nicht jeder Vermittler arbeitet in derselben Rolle. Für Sie als Versicherungsnehmer ist entscheidend, wer Ihre Interessen vertritt und wer Ihre Versicherungsverträge am Versicherungsmarkt vergleichen darf.
Was ist der Unterschied zwischen Versicherungsmakler, Versicherungsvertreter und Mehrfachagent?
Ein Versicherungsmakler ist rechtlich Ihr Interessenvertreter und nicht an einzelne Versicherer gebunden. Ein Versicherungsvertreter ist an ein Versicherungsunternehmen gebunden und vertritt dessen Interessen. Ein Mehrfachagent vertritt mehrere Versicherer, hat aber ebenfalls eine begrenzte Auswahl und ist kein Makler. Mehrere Vertreter parallel einzuschalten, ist deshalb weniger riskant als bei Maklern: Jeder kann nur sein eigenes Haus anfragen.
Was ist ein Maklervertrag oder Maklermandat?
Mit dem Maklermandat (auch Maklervertrag oder Maklerauftrag) beauftragen Sie einen Versicherungsmakler, Ihre Versicherungsangelegenheiten zu prüfen, zu vermitteln und zu betreuen. Es kann Pflichten und eine Vergütungsregelung enthalten. Prüfen Sie vor der Unterschrift, ob Sie das Mandat jederzeit beenden können und ob eine Ausschließlichkeit vereinbart ist. Dann wäre ein zweiter Makler für dieselben Verträge ausgeschlossen. Im Maklervertrag ist die Beziehung zwischen Ihnen und dem Berater geregelt, einschließlich Auftrag, Rolle und Verwaltung Ihrer Verträge.
Wie läuft ein Maklerwechsel ab?
Beim Maklerwechsel beenden Sie das bisherige Mandat, in der Regel durch eine Kündigung in Textform, und erteilen dem neuen Makler eine Maklervollmacht. Der neue Makler zeigt den Wechsel den Versicherungsgesellschaften an und übernimmt die Betreuung Ihrer bestehenden Verträge. Wichtig ist ein sauberer Übergang ohne Parallelbetreuung. Dann ist für die Versicherer klar, wer Ihr Ansprechpartner ist. Beachten Sie mögliche Kündigungsfristen in Ihrem Maklervertrag. Der gesamte Ablauf ist ein überschaubarer Prozess, den der neue Makler in der Regel per E-Mail und Vollmacht für Sie organisiert.
Zahle ich doppelt, wenn zwei Versicherungsmakler an einem Vertrag beteiligt sind?
Bei einem Vertrag wird die Vergütung nur einmal gezahlt: Je nach Modell als Courtage aus dem Beitrag oder als Honorar, das Sie vereinbaren. Es gibt keinen Anspruch zweier Makler auf dieselbe Vermittlung. Wer das Mandat für einen Vertrag hat, ist für diesen Vertrag zuständig. Klären Sie die Vergütung deshalb vorab mit jedem Berater, bevor Sie ein Mandat unterschreiben.
BU und PKV: Mehrere Versicherungsmakler gleichzeitig? Warum Gesundheitsfragen besondere Sorgfalt brauchen
Was ist eine Risikovoranfrage, und warum ist sie so wichtig?
Vor einem Antrag auf BU oder PKV fragen wir bei ausgewählten Gesellschaften an, ob und zu welchen Bedingungen Sie versicherbar sind. Grundlage sind Ihre Gesundheitsangaben der letzten Jahre. Das Ergebnis (Annahme, Zuschlag, Ausschluss, Ablehnung) bestimmt, welche Gesellschaft für Sie in Frage kommt. Eine schlecht vorbereitete Anfrage kann diese Chancen verschlechtern. Mehr zum Hintergrund finden Sie unter SmartRiskCheck.
Warum können zwei Versicherungsmakler parallel die Versicherbarkeit verbauen?
Namentliche Anfragen und Anträge werden bei der Gesellschaft gespeichert. Eine Ablehnung oder ein Zuschlag kann später relevant werden, weil viele Anträge danach fragen, ob schon einmal ein Antrag abgelehnt oder nur zu erschwerten Bedingungen angenommen wurde. Fragt ein zweiter Berater parallel bei denselben Gesellschaften mit anderen oder unvollständigen Angaben an, kann daraus ein Vermerk entstehen, den Sie bei weiteren Anträgen angeben müssen und der sich nicht ohne Weiteres rückgängig machen lässt.
Sind anonyme Anfragen nicht harmlos?
Anonyme Anfragen sind der richtige Weg, aber nur, wenn sie sauber gemacht sind. Sie werden nicht auf Ihren Namen gespeichert. Das Problem entsteht an anderer Stelle: Weichen die Angaben in der Anfrage später vom Antrag ab, weil zwei Berater dieselbe Krankengeschichte unterschiedlich dargestellt haben, kann das bei einem Leistungsfall zu Streit über die vorvertragliche Anzeigepflicht nach § 19 Versicherungsvertragsgesetz (VVG) führen. Einheitliche, vollständige Angaben aus einer Hand sind der beste Schutz.
Warum nennen Sie vorab keine Versicherer?
Die passende Auswahl ergibt sich erst aus Ihren gesundheitlichen Angaben. Eine Vorabliste würde nur zu Doppelanfragen einladen, die genau das Problem auslösen, das wir vermeiden wollen. Welche Gesellschaften wir anfragen, besprechen wir transparent mit Ihnen.
Ich habe bereits eine Risikovoranfrage stellen lassen. Was nun?
Bitte teilen Sie uns mit, bei welchen Gesellschaften angefragt wurde, ob namentlich oder anonym und mit welchem Ergebnis. Dann entscheiden wir gemeinsam: Entweder Sie bleiben bei Ihrem Berater und wir ordnen dessen Ergebnis für Sie ein, oder wir fragen ausschließlich bei Gesellschaften an, die noch nicht beteiligt waren.
Warum liefern mehrere Versicherungsmakler unterschiedliche Ergebnisse?
Oft liegt es nicht an den Gesellschaften, sondern an der Aufbereitung: Detailtiefe der Unterlagen, Wortlaut der Diagnosen, angefragte Gesellschaften und deren Reihenfolge. Ein Zuschlag bei Gesellschaft A und eine Annahme ohne Zuschlag bei Gesellschaft B heißen nicht, dass eine Anfrage falsch war. Wir ordnen solche Ergebnisse gern mit Ihnen ein.
Wie bereite ich meine Gesundheitsdaten am besten vor?
Mit unserem KI-Tool SmartRiskCheck können Sie Ihre Gesundheitsdaten für BU oder PKV im Dialog in etwa zehn Minuten vorbereiten. Das Ergebnis ist die Grundlage für eine einheitliche Anfrage, unabhängig davon, wen Sie am Ende beauftragen. Hilfreich sind dabei Arztberichte, Diagnosen und Behandlungszeiträume. Fordern Sie fehlende Unterlagen bei Ihrem Arzt an, bevor irgendjemand bei einer Gesellschaft anfragt.
Gilt das auch, wenn ich zwei BU-Verträge bei verschiedenen Gesellschaften abschließen möchte?
Dann sollten die Anfragen erst recht abgestimmt laufen. Mehr dazu auf unserer Seite Zwei Berufsunfähigkeitsversicherungen: Aufteilung auf zwei Gesellschaften.
Zwei Versicherungsmakler: Vorteile und Nachteile im Überblick
Ob sich eine Doppelberatung für Sie lohnt, hängt vom Thema ab. Die wichtigsten Argumente im Überblick:
Vorteile: Sie lernen unterschiedliche Beratungsstile und Vergleichsmethoden kennen, vergleichen Honorar und Leistungen und treffen die Auswahl auf einer breiteren Basis. Bei Sach- oder Haftpflichtversicherungen ist das meist unkritisch.
Nachteile: Doppelter Zeitaufwand, mehrfaches Erklären Ihrer Situation und bei BU und PKV das Risiko widersprüchlicher Angaben und unnötiger Vermerke. Außerdem kann unklar werden, wer für welchen Vertrag zuständig ist und wer im Schadenfall Ihr Ansprechpartner ist.
Unsere Empfehlung: Vergleichen Sie Berater im Erstgespräch und entscheiden Sie dann, wer die Anfragen übernimmt. So behalten Sie die Vorteile der Doppelberatung und vermeiden die Nachteile. Die Entscheidung treffen Sie nach dem Erstgespräch und nicht unter Zeitdruck. Im Zusammenhang mit BU und PKV gilt: erst entscheiden, dann anfragen.
So wählen Sie den passenden Versicherungsmakler aus
Eine gute Empfehlung aus Ihrem Umfeld ist ein Anfang, ersetzt aber nicht den eigenen Check. Bewertungen im Netz helfen bei der Orientierung, sagen aber wenig über die fachliche Qualität aus. Achten Sie deshalb auf diese Anforderungen:
- Transparente Vergütung: Courtage oder Honorar sollten vorab klar benannt sein.
- Unabhängige Analyse: Eine echte Bedarfsanalyse und kein Verkauf nach Schema.
- Nachvollziehbare Empfehlung: Ein Berater sollte erklären können, warum er welche Gesellschaft empfiehlt und welche er ausschließt.
- Verbindliche Zusammenarbeit: Wer betreut Sie im Leistungsfall, und wie gut sind Kundenservice und Unterstützung, wenn Sie Ihren Anspruch durchsetzen müssen?
Checkliste: Mehrere Versicherungsmakler beauftragen, aber klug
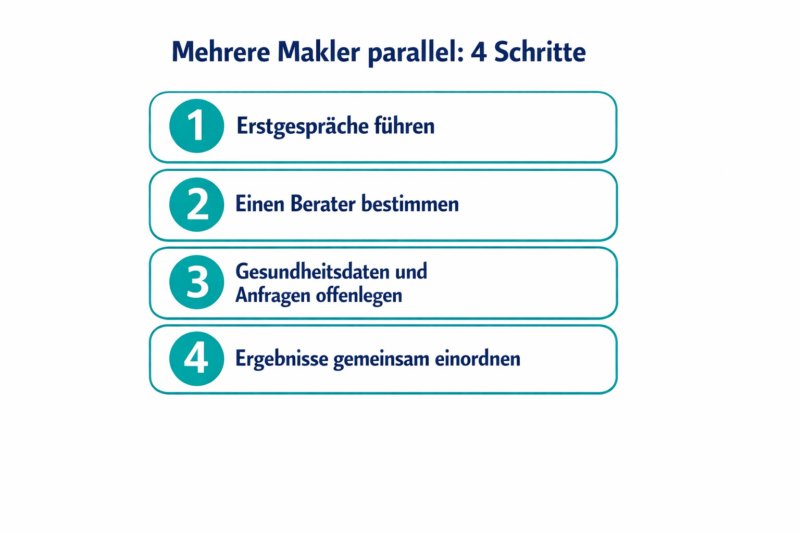
Wenn Sie zwei oder mehr Versicherungsmakler beauftragen möchten, helfen diese vier Schritte, sich keine Optionen zu verbauen:
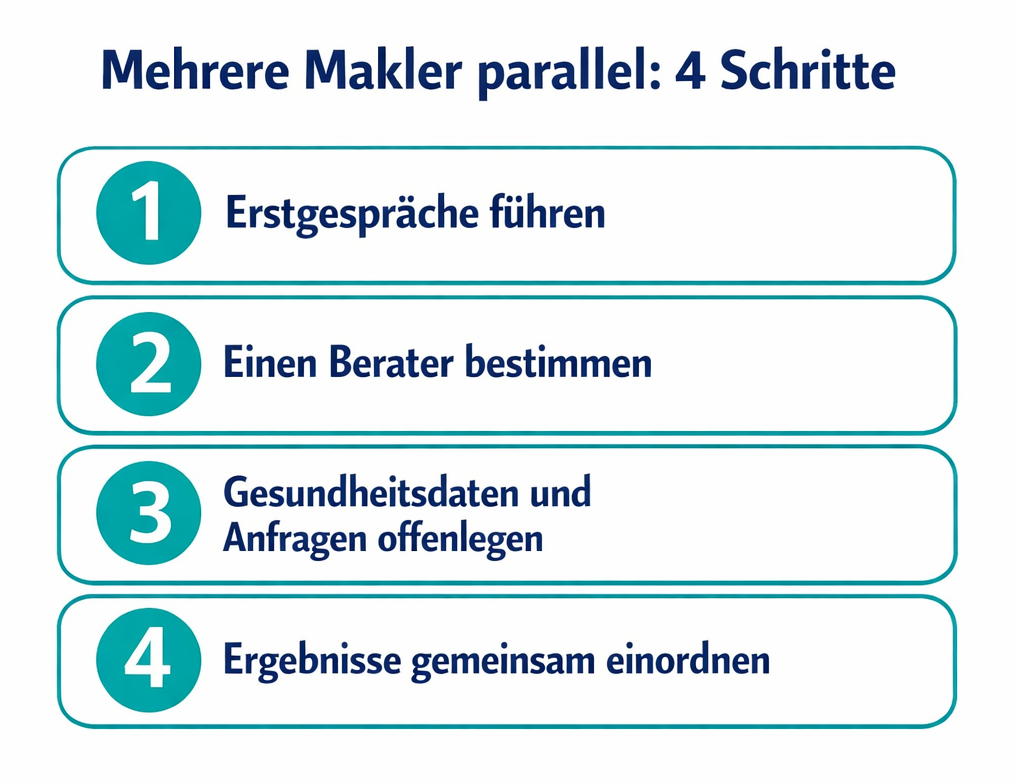
- Erstgespräche führen, noch keine Gesellschaft anfragen. Lernen Sie zwei oder drei Berater kennen und vergleichen Sie Vorgehen, Analyse und ggf. Kosten.
- Einen Berater für die Risikovoranfragen bestimmen. Er steuert, welche Gesellschaften wann und mit welchen Angaben angefragt werden.
- Gesundheitsdaten und bisherige Anfragen offenlegen. Bereiten Sie Ihre Gesundheitsdaten einmal vollständig auf, zum Beispiel mit SmartRiskCheck. Nennen Sie dem gewählten Berater alle bereits gestellten Anfragen mit Gesellschaft, Datum, anonym oder namentlich und Ergebnis.
- Ergebnisse gemeinsam einordnen, dann erst beantragen. Lassen Sie sich Unterschiede erklären und entscheiden Sie in Ruhe.
Auch wenn Sie mehrere Versicherungsmakler beauftragen: Wir stehen Ihnen für Schritt 4 jederzeit zur Verfügung, auch als letzter Berater in Ihrer Runde. Sie erreichen uns über unsere Kontaktseite.