Sollten Sie zwei Berufsunfähigkeitsversicherungen abschließen? Manche Berater empfehlen generell die Aufteilung der Berufsunfähigkeitsversicherung auf zwei Gesellschaften (die sogenannte Zweivertragslösung) oder sogar mehrere Berufsunfähigkeitsversicherungen bei verschiedenen Anbietern. Wir sehen das etwas differenzierter und entscheiden diese Frage gemeinsam mit unseren Mandanten je nach den Umständen des Einzelfalls.
Kurz beantwortet: Ja, Sie können zwei Berufsunfähigkeitsversicherungen abschließen, auch bei verschiedenen Gesellschaften, und bei Bedarf sogar mehrere. Die Gesamtrente muss aber zu Ihrem Einkommen passen (finanzielle Angemessenheit), und die Antragsfragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Vorteile Aufteilung der Berufsunfähigkeitsversicherung auf zwei Gesellschaften
Schließt man zwei Berufsunfähigkeitsversicherungen oder mehrere kleinere BUs ab, bietet das folgende Vorteile:
Argumente für die Aufteilung der Berufsunfähigkeitsversicherung auf zwei Gesellschaften, die wir aus unserer Erfahrung nicht bestätigen können:
Unsere Kunden empfehlen unsere Beratung in über 6.700 Bewertungen.
Machen Sie sich den Weg zur Lösung Ihres Anliegens nicht unnötig schwer.
Nachteile einer Aufteilung der Berufsunfähigkeitsversicherung auf zwei Gesellschaften
Zwei Berufsunfähigkeitsversicherungen bei zwei oder mehr Anbietern haben auch einige Nachteile:
Worauf Sie bei zwei Berufsunfähigkeitsversicherungen achten sollten
Fazit zur Aufteilung der Berufsunfähigkeitsversicherung auf zwei Gesellschaften
Es kommt wie immer auf die Umstände des Einzelfalls an. Man kann nicht generell sagen, dass zwei Berufsunfähigkeitsversicherungen besser sind als ein großer Vertrag oder umgekehrt. Manchmal sind zwei Berufsunfähigkeitsversicherungen z.B. deshalb die klügere Lösung, um von Anfang an eine höhere BU Rente absichern zu können.
Eine Aufteilung kommt eher in Betracht, wenn Sie einen hohen oder stark steigenden Absicherungsbedarf haben (z.B. Ärzte und Ärztinnen, Juristen und Juristinnen, MINT-Berufe), als Studierende mit Aussicht auf ein hohes Einstiegsgehalt starten oder als Selbstständige besonders flexible Nachversicherungsmöglichkeiten benötigen. Bei dauerhaft moderatem Einkommen und planbarer Karriere genügt dagegen oft ein gut passender Vertrag. Weitere Antworten finden Sie in den FAQs unten.
Ob für Sie zwei Berufsunfähigkeitsversicherungen bei zwei Gesellschaften oder der Abschluss bei einem Anbieter sinnvoller ist, klären wir mit Ihnen gerne bei einem für Sie kostenlosen Beratungstermin.
FAQs: Zwei Berufsunfähigkeitsversicherungen
Kann man zwei Berufsunfähigkeitsversicherungen haben?
Ja. Sie können zwei oder mehrere Berufsunfähigkeitsversicherungen abschließen, auch bei verschiedenen Gesellschaften (manchmal auch als doppelte Berufsunfähigkeitsversicherung bezeichnet).
Wichtig sind drei Punkte: Die Gesamtrente aller Verträge muss zu Ihrem Einkommen passen (finanzielle Angemessenheit), die Antragsfragen müssen vollständig und wahrheitsgemäß beantwortet werden, und bestehende Verträge sind anzugeben, wenn der Antrag danach fragt. Ob sich eine Aufteilung lohnt, hängt vom Einzelfall ab, siehe oben.
Für wen lohnen sich zwei Berufsunfähigkeitsversicherungen?
Das hängt vom Einzelfall ab. Eine feste Einkommensgrenze nennen wir bewusst nicht.
Zwei Berufsunfähigkeitsversicherungen sind eher interessant bei hohem oder stark steigendem Absicherungsbedarf, beim Berufsstart mit niedrigen Nachversicherungsgrenzen und bei Berufsgruppen mit überdurchschnittlicher Gehaltsentwicklung, etwa Ärzten und Ärztinnen, Juristen und Juristinnen oder MINT-Berufen. Bei dauerhaft moderatem Einkommen und planbarer Karriere genügt oft ein gut passender Vertrag. Eine erste Orientierung zur sinnvollen Rentenhöhe gibt unser BU-Rechner.
Wie teile ich die BU-Rente auf zwei Gesellschaften auf?
Einen festen Standard gibt es nicht, und eine Aufteilung 50:50 ist nicht automatisch optimal. Bei zwei Berufsunfähigkeitsversicherungen entscheiden wir individuell anhand von vier Fragen: Erstens, bei welchen Gesellschaften Sie zu normalen Bedingungen angenommen werden (eine Risikovoranfrage zeigt das). Zweitens, wie unterschiedlich die Beiträge der geeigneten Gesellschaften ausfallen. Drittens, welche Nachversicherungsgrenzen und -regeln jede Gesellschaft hat. Viertens, wie die Beitragsdynamik der Gesellschaften begrenzt ist.
Hinzu kommt die Untersuchungsgrenze (meist 3.000 EUR pro Gesellschaft), die jeder Vertrag möglichst nicht überschreiten sollte. Die Grenzen je Gesellschaft finden Sie in unserer Übersicht zur BU-Rentenhöhe.
Expertentipp: Bei Antragstellung ohne ärztliche Untersuchung sind mit zwei Verträgen bis zu 6.000 EUR BU-Rente möglich, später ohne Risikoprüfung bis zu 7.000 EUR. Mit einer ärztlichen Untersuchung lassen sich insgesamt bis zu 9.000 EUR erreichen. Die Werte hängen von den Gesellschaften ab, Details auf unserer Seite Erhöhung der Berufsunfähigkeitsversicherung.
Lohnt sich die Aufteilung für Studierende mit hohem Einstiegsgehalt?
Gerade dann kann die Kombination sinnvoll sein. Studierende können häufig nur eine begrenzte Startrente absichern. Mit zwei Berufsunfähigkeitsversicherungen bei zwei Gesellschaften lässt sich beim Berufsstart zweimal ohne Gesundheitsprüfung aufstocken, sodass Gesamtobergrenze und Erhöhung pro Ereignis direkt höher ausfallen. Bei sehr kleiner Startrente lohnt sich der Split dagegen oft weniger, weil Stückkosten und Aufwand stärker ins Gewicht fallen. Mehr dazu auf unseren Seiten für Medizinstudenten und für junge Akademiker.
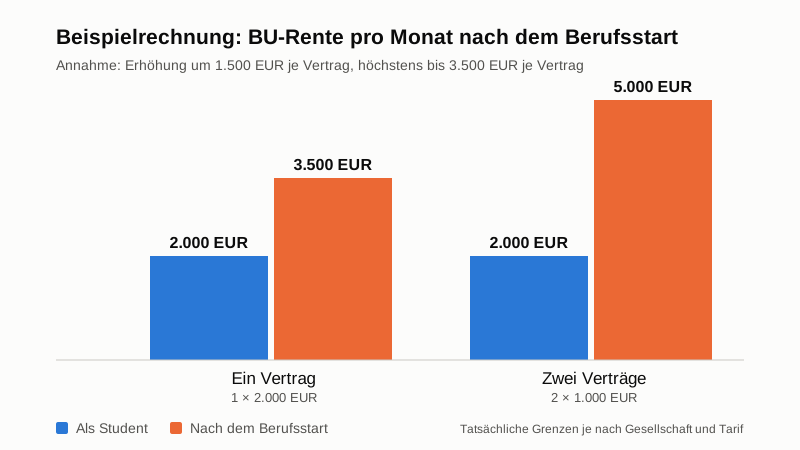
Beispielrechnung (vereinfacht und nur zur Veranschaulichung, die tatsächlichen Grenzen hängen von Gesellschaft und Tarif ab): Ein Student sichert 2.000 EUR BU-Rente ab. Angenommen, die Gesellschaft erlaubt beim Berufsstart eine Erhöhung um bis zu 1.500 EUR je Vertrag, höchstens bis 3.500 EUR je Vertrag (so ähnlich bei einzelnen Gesellschaften). Bei einem Vertrag sind es danach 3.500 EUR, denn dort ist die Höchstgrenze erreicht. Bei zwei Verträgen über je 1.000 EUR steigt jeder Vertrag um 1.500 EUR, insgesamt sind es 5.000 EUR. Ob das angemessen ist, richtet sich nach dem Einkommen: Bei einem Richtwert von etwa 60 % vom Brutto entsprechen 5.000 EUR monatlich einem Jahresbrutto von rund 100.000 EUR.
Was gilt für Selbstständige und Ärzte?
Bei Selbstständigen gelten für Nachversicherungen wegen Einkommenssteigerungen oft strengere Regeln, etwa längere Betrachtungszeiträume für das Einkommen. Eine Kombination aus zwei Berufsunfähigkeitsversicherungen bei zwei Gesellschaften kann das teilweise ausgleichen.
Bei Ärzten und Ärztinnen kommen oft nur wenige Gesellschaftskombinationen in Frage, wenn Nachversicherung ohne neue Gesundheitsprüfung, Beitragsdynamik, Versorgungswerk und eine mögliche spätere Niederlassung berücksichtigt werden sollen. Auch für Rechtsanwälte sind die Grenzen und Konzepte der Gesellschaften unterschiedlich. Das klären wir gerne individuell mit Ihnen.
Kann man mit zwei Berufsunfähigkeitsversicherungen die finanzielle Angemessenheit umgehen?
Nein. Durch die Aufteilung lässt sich ggf. die ärztliche Untersuchung vermeiden, nicht aber die Prüfung der finanziellen Angemessenheit: Die Gesellschaften prüfen die Gesamtabsicherung. Als Richtwert gelten häufig etwa 60 % des Bruttoeinkommens, die Annahmerichtlinien unterscheiden sich aber je Gesellschaft.
Beispiel bei 80.000 EUR Jahresbrutto (Stand 6/2026): Die Alte Leipziger versichert hier bis zu 4.444 EUR monatlich, die Württembergische rund 3.200 EUR. Die Werte aller Gesellschaften finden Sie in unserer Übersicht zur BU-Rentenhöhe und im Abschnitt Angemessenheit.
Kann ich vorab verbindlich klären, ob ich versicherbar bin?
Eine anonyme Risikovoranfrage zeigt, ob und zu welchen Bedingungen eine Gesellschaft Sie voraussichtlich annimmt. Sie ist aber nicht verbindlich: Die Entscheidung fällt erst mit dem Antrag, bei höheren Renten teils unter Beteiligung des Rückversicherers.
Abweichungen von der Voranfrage sind theoretisch möglich, praktisch aber sehr selten. Gesundheitliche Veränderungen zwischen Voranfrage und Antrag müssen Sie angeben, wenn der Antrag danach fragt, siehe Gesundheitsfragen bei Versicherungen.
Ersetzt eine Karrieregarantie die zweite Berufsunfähigkeitsversicherung?
Einzelne Gesellschaften bieten Karrieregarantien an, die spätere Erhöhungen der Rente ohne neue Gesundheitsprüfung ermöglichen. Sie sind meist enger gefasst als Nachversicherungsoptionen, etwa durch die Bindung an bestimmte Voraussetzungen wie Gehaltssteigerungen, und deshalb in der Regel kein vollwertiger Ersatz für eine zweite Police.
Im Einzelfall kann eine Karrieregarantie dennoch passen, zum Beispiel wenn nur eine Gesellschaft Sie zu guten Bedingungen annimmt. Das prüfen wir individuell mit Ihnen.
Wie funktioniert der Leistungsfall mit zwei Berufsunfähigkeitsversicherungen?
Sie müssen beide Gesellschaften kontaktieren und bei jeder einen eigenen Leistungsantrag stellen. Die Grundlagen, etwa Tätigkeitsbeschreibung und ärztliche Unterlagen, sind im Kern dieselben. Beide Gesellschaften prüfen unabhängig voneinander, der organisatorische Aufwand ist aber höher als bei einem Vertrag.
Was kosten zwei Berufsunfähigkeitsversicherungen zusätzlich?
Jeder Vertrag verursacht eigene Stückkosten, meist wenige Euro pro Monat. Wie sich der Gesamtbeitrag entwickelt, hängt aber stärker von der Kombination der Gesellschaften ab, weil die Preise je Gesellschaft unterschiedlich sind. Ein günstigerer zweiter Vertrag kann die Mehrkosten teilweise ausgleichen.
Muss ich beim zweiten Antrag den ersten Vertrag angeben?
Das hängt von den Fragen im Antrag ab. Fragt der Antrag nach bestehenden oder beantragten BU-Verträgen, müssen diese vollständig und wahrheitsgemäß angegeben werden. Falsche oder unvollständige Angaben können den Versicherungsschutz gefährden. Mehr zu den Anforderungen auf unserer Seite zu den Gesundheitsfragen bei Versicherungen.
Profi-Tipp: Es gibt einen „Königsweg“, mit dem Sie zwei Anträge noch etwas geschickter kombinieren können, siehe Der „Königsweg“: Maximal mögliche Berufsunfähigkeit Rentenhöhe.
Kann ich die zweite Berufsunfähigkeitsversicherung auch später abschließen?
Ja, aber mit neuer Gesundheitsprüfung. Befunde seit dem ersten Vertrag können zu Risikozuschlägen, Ausschlüssen oder einer Ablehnung führen. Wer die Aufteilung plant, schließt beide Verträge deshalb möglichst früh ab. Details zum Ablauf finden Sie auf unserer Seite zum BU-Antrag.
Warum sollte ich die Berufsunfähigkeitsversicherung möglichst früh abschließen?
Die Beiträge steigen bei späterem Abschluss jedes Jahr um etwa 2 bis 3 %. Mit zunehmendem Alter wächst außerdem das Risiko, Ausschlüsse oder Risikozuschläge zu bekommen, die die BU um bis zu 100 % verteuern können.
Hinzu kommt die Inflation: Wer heute 2.500 EUR Monatsrente für ausreichend hält, braucht bei 3 % Inflation in 20 Jahren rund 4.515 EUR, um dieselbe Kaufkraft zu haben. Deshalb empfehlen wir, das Nettoeinkommen von Anfang an voll abzusichern und eine Leistungsdynamik zu vereinbaren. Details und Rechenbeispiele finden Sie auf unserer Seite Berufsunfähigkeitsversicherung wann abschließen?
Bei welchen Anlässen kann ich die Berufsunfähigkeitsversicherung ohne Gesundheitsprüfung erhöhen?
Die Anlässe sind je nach Gesellschaft unterschiedlich geregelt. Typisch sind Heirat, Geburt oder Adoption eines Kindes, Studienbeginn oder -abschluss, Berufseinstieg, Aufnahme einer selbstständigen Tätigkeit, Gehalts- oder Gewinnsteigerung (je nach Gesellschaft ab etwa 10 % zum Vorjahr), Überschreiten der Beitragsbemessungsgrenze sowie ein Darlehen für den Immobilienkauf. Üblich sind Erhöhungsschritte von 500, 1.000 oder 1.500 EUR.
Die Erhöhung muss meist innerhalb von 6 bis 12 Monaten nach dem Ereignis beantragt werden, und zwar bis zu einem Endalter von meist 45 Jahren (bei Marktführern bis 50). Alle Details finden Sie auf unserer Seite Erhöhung der Berufsunfähigkeitsversicherung.
Kann ich die Berufsunfähigkeitsversicherung auch ohne Anlass erhöhen?
Nur einige Gesellschaften bieten diese Ausbaugarantie an. Spitzentarife erlauben bei Versicherten bis 40 Jahre eine Erhöhung ohne Ereignis, z.B. bis zu 2.500 EUR. Mögliche Einschränkungen sind eine Wartezeit ab Vertragsbeginn und ein Mindestabstand zwischen zwei Erhöhungen.
Auch hier gilt die finanzielle Angemessenheit: Als Obergrenze gilt in der Regel das Nettoeinkommen. Einen Vergleich der Gesellschaften finden Sie in der Anbieterübersicht auf unserer Seite Erhöhung der Berufsunfähigkeitsversicherung.
Wie unterscheiden sich die Nachversicherungsgrenzen der Gesellschaften?
Deutlich. Nach der Übersicht auf unserer Seite zur Erhöhung (Stand 6/2026) erlauben z.B. Allianz und Alte Leipziger eine Erhöhung um maximal 1.500 EUR auf bis zu 3.500 EUR BU-Rente bei 12 Monaten Frist, die DÄV dagegen nur um 500 EUR auf maximal 2.500 EUR bei 6 Monaten Frist. Bei HDI sind es je nach Tarif 3.000 bzw. 5.000 EUR.
Entscheidend ist nicht nur die Anzahl der Optionen, sondern ihre Qualität, die Ratingagenturen oft nicht bewerten. Die vollständige Tabelle finden Sie hier: Erhöhung der Berufsunfähigkeitsversicherung.
Ist die Beitragsdynamik eine Alternative zur Nachversicherung?
Nur eingeschränkt. Wir empfehlen mindestens 5 % jährlich. Die Dynamik gleicht im Kern die Inflation aus und wird mit dem jeweils aktuellen Alter berechnet, sodass sie langfristig teurer ausfällt als Nachversicherungsoptionen. Sie ersetzt daher keine Nachversicherungsgarantie, ergänzt sie aber sinnvoll. Mehr dazu: Erhöhung der Berufsunfähigkeitsversicherung.
Wann ist keine Erhöhung der Berufsunfähigkeitsversicherung mehr möglich?
Nach Eintritt der Berufsunfähigkeit oder nach einem Antrag auf Leistungen aus einer AU-Klausel ist eine Erhöhung meist ausgeschlossen. Auch Endalter und Ausübungsfrist nach dem Ereignis sind zu beachten.
Ist nach der Antragstellung eine gesundheitliche Veränderung eingetreten, fällt ein Neuantrag oft schwieriger aus. Dann sind bestehende Erhöhungsoptionen besonders wertvoll.
Soll ich meinen bestehenden Vertrag kündigen?
Nur wenn der neue Vertrag Vorteile bei Beitrag und/oder Leistungen bietet und Ihre Gesundheit den Wechsel ohne Risiken erlaubt.
Kündigen Sie den alten Vertrag erst, wenn der neue verbindlich angenommen ist, denn bei einer Kündigung wird in der Regel nichts ausgezahlt. Prüfen Sie vorher, ob eine Nachversicherung im bestehenden Vertrag oder ein zusätzlicher zweiter Vertrag die bessere Lösung ist.
Bringen zwei Berufsunfähigkeitsversicherungen beim selben Versicherer mehr Nachversicherungsmöglichkeiten?
In der Regel nicht. Beim selben Versicherer gelten die Verträge als Gesamtabsicherung, sodass die Nachversicherungsgrenzen insgesamt gelten. Zusätzlichen Spielraum bringt der Split daher meist erst bei verschiedenen Gesellschaften.